Je me sens généralement mal à l’aise quand on me demande ce qu’il faut faire. Mais si l’on insiste, je donne ce conseil : déterminez ce qui compte pour vous, recherchez l’exactitude et méfiez-vous de la précision. Cette réponse peut paraître évidente ou déconnectée de la réalité, mais je pense qu’il vaut la peine d’expliquer pourquoi une longue période de stabilité a rendu étonnamment facile de perdre de vue nos valeurs et de confondre précision et exactitude. Et puisque cette longue période de stabilité est révolue, nous allons être contraints de faire de nouveaux choix de valeurs difficiles et de prendre des décisions délicates sur la base d’informations imprécises.
Pour montrer comment la stabilité a conduit à la précision et pour illustrer les dangers de la précision lorsque la vérité est fondamentalement incertaine, je vais utiliser quelques accessoires : des flèches, des cibles, des fesses, des bateaux, un café et quelques maisons de retraite. Et ne vous inquiétez pas, l’IA sera présente dans cette histoire, même si ce n’est probablement pas de la manière dont ses partisans l’auraient souhaité. J’espère que vous trouverez cela divertissant et utile.
Commençons par le tir à l'arc.
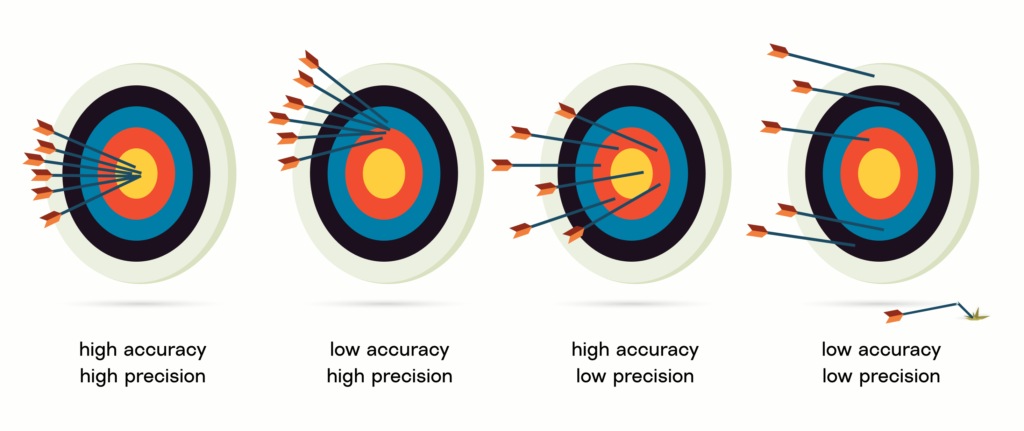
Les flèches d'un archer habile atterriront toutes près du centre de la cible. Les flèches d'un archer précis atterriront toutes presque exactement au même endroit, même si ce n'est pas le centre de la cible.
Les projectiles tranchants sont aussi anciens que l'l'humanite. Sur tous les continents, nos ancêtres ont chassé à la lance et à l'arc pendant des millénaires, et les tribus dont les chasseurs étaient les plus précis s'en sortaient mieux ; c'est pourquoi les gens s'entraînaient sur des arbres, des rochers et d'autres cibles. Une fois que les communautés eurent domestiqué les plantes et les animaux et construit des villages et des villes, les lances et les flèches servirent principalement à la guerre. En Angleterre, où les guerres étaient fréquentes, une partie de la ville était souvent réservée au tir à la cible. Sur ces coteaux, dans ces carrières et ces champs situés juste à l’extérieur des remparts, les archers pouvaient s’entraîner en visant des monticules de terre appelés « butts ». Certaines villes d’Angleterre possèdent encore aujourd’hui des zones appelées « butts ». Les archers pouvaient soit toucher les butts, soit les manquer.
l'humanite sont des bricoleurs ingénieux, ce qui a permis d’améliorer progressivement l’équipement. Et en raison de l’augmentation du nombre et de la puissance de notre espèce, ainsi que de notre incapacité chronique à nous entendre, les ennemis de part et d’autre de chaque frontière ont perfectionné leurs techniques et leur équipement. Ainsi, non seulement les archers pouvaient gagner en précision, mais ils pouvaient aussi gagner en exactitude — et ils devaient gagner en exactitude pour éviter de perdre une guerre. Les stands de tir ont introduit des anneaux sur leurs cibles afin de mesurer et de récompenser à la fois la précision et l’exactitude.
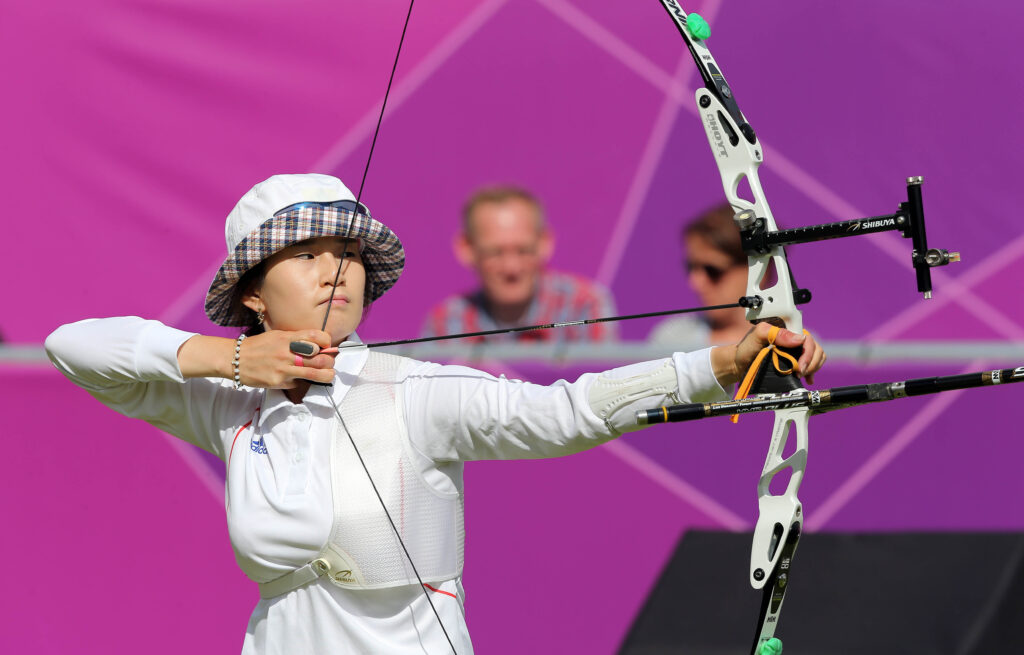
Au XVIIe siècle, les arcs avaient cédé la place aux armes à feu, tant pour la chasse que pour le combat, mais les arcs et les flèches continuaient de fasciner les gens, et des industries se sont développées pour répondre à ce désir de tirer avec plus de précision. Prenons l’exemple de l’équipement utilisé par le Coréen Ki Bo-bae, médaillé d’or aux Jeux olympiques de Londres en 2012 :
Je vais pousser assez loin ma métaphore sur le tir à l’arc dans cet essai, mais je pense qu’elle est pertinente. Si vous vous penchez sur l’histoire de la langue anglaise, vous constaterez que les termes « target » et « bullseye » sont aujourd’hui bien plus couramment utilisés qu’à n’importe quelle autre époque. Les agriculteurs ont un rendement cible ; les investisseurs ont des objectifs de bénéfices et des objectifs de cours ; les applications de fitness ont des objectifs de performance ; les médecins recommandent un poids ou une tension artérielle cibles ; des milliards de dollars de capital-risque sont investis dans la recherche de médicaments et de thérapies ciblés ; et les spécialistes du marketing vous ciblent à chaque seconde de chaque jour. Le monde moderne est un océan de cibles.
Lorsque les historiens de l’économie et de la technologie expliquent cette précision accrue, ils soulignent comment les marchés et la méthode scientifique ont conduit à des améliorations progressives, à l’innovation et à la spécialisation. Mais je pense que le facteur le plus sous-estimé dans l’essor de la précision est la stabilité. Si l’on vit dans une société en proie à des guerres, à des bouleversements politiques ou à des catastrophes, il est dangereux de se concentrer sur un seul petit objectif.
La photo de Ki Bo-bae illustre parfaitement ce que la stabilité a permis d’accomplir. Nous savons qu’elle ne poursuit pas de proies sauvages ni ne combat des adversaires qui tentent de la tuer, car ses vêtements sont d’un blanc immaculé et son équipement est peu maniable. Elle porte un bob non pas parce qu’il est tendance (même s’il l’est incontestablement), mais parce qu’il lui protège les yeux du soleil et bloque sa vision périphérique. Elle s’est entraînée – et participe à des compétitions – dans des conditions parfaites et prévisibles. Presque toutes ses flèches atteignent le centre de la cible à 70 mètres (240 pieds) de distance, et il est inconcevable qu’elle puisse manquer complètement la cible. (Lors de sa conférence de presse après avoir remporté la médaille d’or, elle s’est excusée auprès de son équipe et de sa nation pour cette unique flèche égarée, déviée par une rafale de vent, qui a manqué le centre de quelques pouces et a reçu une note de 8 au lieu de 10 pour un tir en plein centre. « Les Coréens ne tirent pas de 8 », a-t-elle déclaré.) Contrairement aux archers d’il y a des centaines, voire des milliers d’années, Ki a perfectionné son art dans des conditions extrêmement stables, spécifiques et sûres.
Le tir à l'arc olympique peut sembler être un aspect un peu ésotérique de la vie moderne sur lequel s'attarder, alors essayons de rendre ce concept plus accessible.
Aussi sûrs que des maisons ?
Les plus anciennes traces de constructions humaines solides et durables remontent à environ 9 500 avant notre ère. Cela signifie que pendant les quelque 200 000 premières années où des êtres humains comme vous et moi parcouraient la terre, s’efforçant d’atteindre leurs proies et leurs ennemis à coups de lances et de flèches, il n’existe aucune trace indiquant que quelqu’un ait construit une maison solide. Les données historiques sur les températures permettent de bien comprendre pourquoi cela était probablement le cas :
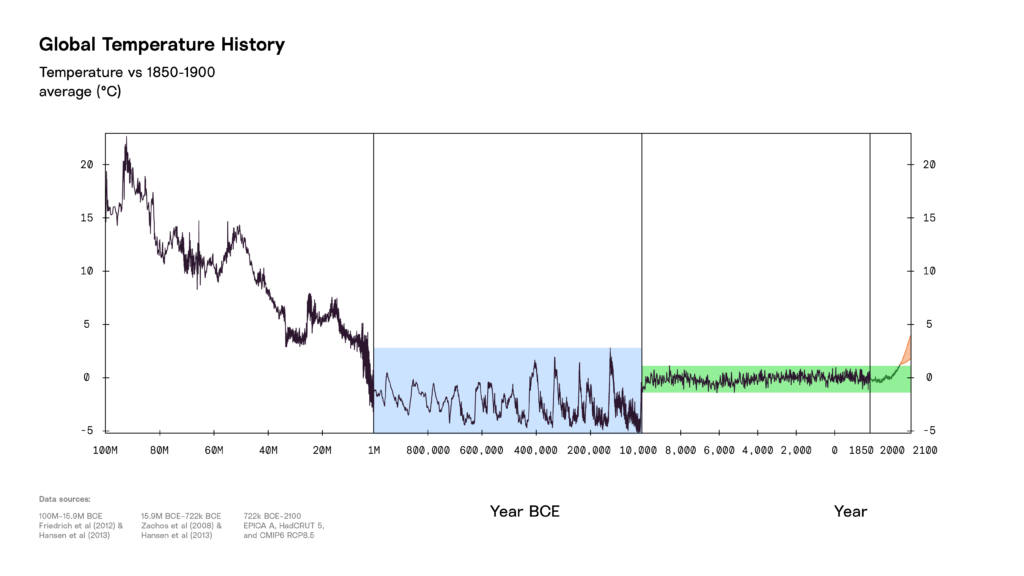
Jusqu’en 9 500 avant notre ère, le climat était instable et les populations se déplaçaient sans cesse. Il n’était pas logique d’investir dans une maison ou de construire des structures destinées à durer longtemps si l’on devait sans cesse changer d’endroit. De plus, lorsque l’on vit de la chasse et de la cueillette, la communauté est généralement de taille relativement modeste, ses membres sont polyvalents et les connaissances se transmettent de personne à personne.
Cependant, une fois le climat stabilisé, les populations de diverses régions du monde ont commencé à construire des habitations, des entrepôts, des bâtiments commerciaux, etc. Au départ, elles ne disposaient d’aucun antécédent en matière de construction sur lequel s’appuyer ; les premières structures étaient donc très rudimentaires et peu confortables ou sûres. Mais dans les sociétés qui ont connu de longues périodes de stabilité (comme les empires aztèque, maya et romain), l'architecture et les pratiques de construction ont été consignées, codifiées et sont devenues plus précises.
Au XIXe siècle, l’expression « aussi sûr qu’une maison » a fait son apparition. Dans ce contexte, « sûr » signifiait non seulement sécurisé, mais aussi stable et prévisible. À l’intérieur d’une maison, on était à l’abri des intempéries, et investir dans un logement était considéré comme économiquement « sûr » par rapport à des entreprises risquées telles que l’investissement dans les chemins de fer. Au début du XXIe siècle, forts de milliers d’années d’expérience sur lesquelles s’appuyer littéralement, les spécialistes des pays développés pouvaient tirer parti de techniques, d’outils et de normes qui avaient été développés et perfectionnés au fil du temps. Les architectes obtenaient des certifications qui garantissaient à leurs clients qu’ils respecteraient les meilleures pratiques. Les entrepreneurs généraux, plombiers, électriciens, maçons, etc., suivaient les normes et standards de leur métier et disposaient de licences.
La confiance des gens dans la stabilité et la précision était si grande que des dizaines de millions de personnes se sont même installées dans des endroits auparavant considérés comme risqués, visant avec précision même les cibles les plus précaires : des gratte-ciel se dressaient jusqu’aux confins des océans, des demeures se nichaient au cœur des forêts, et tant les fermes que les métropoles surgissaient et s’étendaient dans les déserts, partant du principe que les chutes de neige sur des montagnes lointaines garantiraient un débit fluvial fiable.
Dans ce monde stable, tout le monde partait du principe que les risques de voir même des entrepreneurs médiocres rater complètement leur coup, ou qu’une maison soit détruite par le vent, inondée lors d’un orage ou la proie d’un incendie, étaient très, très faibles. En effet, ces risques étaient si faibles qu’il était facile de souscrire une assurance peu coûteuse.
L'assurance vous permet de retenter votre chance
Même dans un monde stable, prévisible et précis, nos flèches manquaient parfois leur cible. Des agriculteurs perdaient leurs récoltes alors même qu’ils avaient semé ce que les cartes gouvernementales leur indiquaient de semer. Quelques maisons partaient en fumée alors même qu’elles étaient parfaitement conformes aux normes. Certaines voitures avaient des accidents et des personnes étaient blessées alors même que les conducteurs avaient leur permis et que les voitures étaient de bonne facture. Pour tous ces types de sinistres, les polices d’assurance offraient une chance de recommencer. L’agricultrice recevait un chèque correspondant au manque à gagner afin de pouvoir semer à nouveau l’année suivante ; le propriétaire recevait de l’argent pour reconstruire la même maison au même endroit ; le propriétaire de la voiture recevait un chèque pour acheter un véhicule de même valeur ; et les personnes blessées voyaient leurs frais médicaux pris en charge. Le principe était clair : si vous respectiez les normes et les standards et utilisiez le matériel mis au point au fil du temps par des experts pour atteindre un objectif commun, une compagnie d’assurance vous proposerait de vous donner une autre flèche si vous manquiez votre cible.
Au fil des années, nos bases de données contenant les relevés historiques de température, de précipitations et de vitesse du vent se sont enrichies. Et comme la répartition de ces chiffres était stationnaire, chaque observation et chaque expérience supplémentaires permettaient d’estimer avec une précision croissante même les événements à faible probabilité. Après quelques siècles de stabilité, les assureurs pouvaient simplement compter la fréquence des tempêtes de différentes ampleurs et diviser ce chiffre par le nombre d’années couvertes par les données.
Le climat de la Terre était si stable que, jusqu’à ces deux dernières années, la plupart des assureurs américains ne considéraient même pas le climat comme un sujet complexe. En effet, ils ne prenaient même pas la peine de réaliser leurs propres évaluations des risques ni d’embaucher des climatologues, préférant externaliser la modélisation des risques à l’une de ces deux sociétés : RMS ou Verisk. Les risques pesant sur nos logements étaient si faibles et si précisément prévisibles que l’assurance en devenait littéralement risible. On pourrait penser qu’une entreprise s’engageant à vous verser une somme importante si un événement terrible vous arrivait mettrait l’accent sur sa fiabilité et sa rigueur. Mais après des décennies de stabilité sans heurts, les publicités d’assurance modernes mettent en scène des acteurs, des sportifs, des geckos et des émeus qui vous assurent qu’ils peuvent vous aider à atteindre la cible du prix le plus bas : le contrat de reconstruction de votre maison de 400 000 dollars après un incendie pourrait être réduit de cent dollars si vous optez pour une offre groupée !
Et cela ne concerne pas uniquement les compagnies d'assurance. Après des décennies de risques stables et en baisse progressive, même les autorités de contrôle des assurances ont réorienté leurs priorités : plutôt que de veiller à la solvabilité des émetteurs et à la structure des marchés, elles se sont attachées à maintenir les prix à un niveau bas. Tout le monde semblait d'accord : nous pouvions tous considérer comme acquis le fait de bénéficier d'une assurance bon marché. Quelle époque c'était !
Mais à mesure que l'atmosphère se réchauffe et que les mers, les pluies, les vents et les incendies gagnent en intensité et deviennent plus difficiles à prévoir, les maisons modernes ressemblent de plus en plus aux biens pour lesquels l'assurance moderne a été créée : les bateaux du XVIIIe siècle.
Tirs lointains
L'histoire du commerce colonial est complexe et moralement controversée, mais pour l'instant, considérez simplement les armateurs des XVIIe et XVIIIe siècles comme des « archers » financiers. Leurs « flèches » étaient des navires envoyés à l’autre bout du monde dans l’espoir que le navire et sa cargaison arrivent intacts et soient vendus en Asie ou aux Amériques, puis rechargés avec d’autres marchandises, avant de rentrer en toute sécurité en Angleterre où les importations seraient vendues, plusieurs mois après le départ initial. Les risques potentiels étaient variés et difficiles à prévoir.
Aux tout débuts du commerce maritime avec l’Asie (que les Britanniques appelaient les Indes orientales), les risques de perdre complètement un navire étaient élevés. D’après mes lectures, certes limitées, sur l’économie maritime, environ 1 navire sur 5, voire 1 sur 3, ne revenait pas. Ces pertes étaient coûteuses pour les armateurs. (Ces pertes étaient évidemment bien plus coûteuses pour l’équipage, compte tenu de la fréquence des maladies et des violences pendant le voyage ; on estime que le taux de mortalité de l’équipage au XVIIe siècle se situait entre 10 et 15 % lors des voyages « réussis » et avoisinait les 50 % dans l’ensemble.) Les pertes étaient les plus élevées en période de conflit, lorsque des marines rivales confisquaient ou coulaient des navires marchands, mais même en l’absence de tirs ennemis sur les navires, les pertes étaient très fréquentes à cette époque.
Les cafés s’étaient imposés comme des lieux de rassemblement pour les hommes d’affaires après que le Grand Incendie de Londres eut ravagé une grande partie de la ville en septembre 1666, et le café d’Edward Lloyd s’était imposé comme le lieu incontournable pour obtenir des informations sur le transport maritime. Il fourmillait de nouvelles concernant les départs et les arrivées, les cours des matières premières, les conflits politiques, les épidémies et d’autres sujets susceptibles d’influencer la réussite d’un voyage. Après des années passées à échanger des potins, à conclure des affaires, à célébrer des gains inattendus et à perdre des fortunes, les marchands trouvèrent un moyen d’atténuer le préjudice financier causé par la perte d’un navire.
Un armateur souhaitant financer un voyage pouvait soumettre une proposition aux marchands réunis chez Lloyd’s : l’armateur versait d’avance une somme forfaitaire en échange d’une indemnisation couvrant les pertes si le voyage se soldait par un échec. Cette « assurance » ne facilitait pas l’atteinte de l’objectif, mais elle garantissait une compensation financière si un navire n’atteignait pas sa destination prévue (les ports d’Asie puis le retour en Angleterre) et finissait par couler au fond de l’océan. L’assurance faisait office de filet de sécurité en dehors de l’objectif visé.
Souscrire une assurance chez Lloyd’s n’était pas une démarche rapide ni facile. Les membres de Lloyd’s étaient appelés les « Names » car, lorsqu’ils s’engageaient à couvrir un voyage, ils mettaient en jeu leur fortune personnelle. Les Names recueillaient autant d’informations précises que possible sur la solidité du navire, l’expérience et la réputation du capitaine et de l’équipage, l’itinéraire, le chargement et d’autres facteurs. Cette rigueur permettait non seulement aux armateurs de se lancer dans des entreprises risquées, mais elle les aidait également à comprendre les risques et, éventuellement, à les réduire. Si les « Names » refusaient d’assumer une partie du risque, l’armateur devait alors le supporter seul. Si les « Names » proposaient un prix élevé, cela signifiait qu’il s’agissait d’une entreprise risquée, et s’ils proposaient des tarifs bas pour assurer un voyage, celui-ci avait de fortes chances de réussir.
Au cours du XVIIIe siècle, la suprématie navale britannique a réduit les risques de piraterie et de naufrage face aux flottes ennemies ; les phénomènes météorologiques ont été répertoriés ; et des cartes, des horloges et des sextants de plus en plus précis ont permis aux capitaines de savoir où ils se trouvaient, où ils allaient et quels étaient les meilleurs itinéraires pour y parvenir en toute sécurité. À la fin du XVIIIe siècle, la Compagnie britannique des Indes orientales perdait moins de 5 % des navires qu’elle envoyait depuis la Grande-Bretagne vers l’Asie en passant par le cap de Bonne-Espérance, puis de retour. Grâce à toute cette stabilité et à cette prévisibilité, la souscription minutieuse et approfondie pratiquée par les membres du Lloyd’s fut remplacée par des documents types, des contrats standardisés et des polices peu coûteuses. Lorsque l’éventail des résultats était large et imprécis, seuls les voyages offrant d’importants profits potentiels étaient rentables ; mais une fois que l’assurance devint une formalité, les marchands purent se permettre même des entreprises à rentabilité marginale.
Mais le climat est désormais instable, ce qui soulève plusieurs questions fondamentales : pouvons-nous naviguer vers l'avenir avec précision en utilisant les outils et les pratiques que nous avons développés dans des conditions stables ? Puisque la science du climat nous avait prévenus il y a plus de 40 ans que cette instabilité allait survenir, peut-elle peut-être tracer une route précise vers un port sûr ? Ou bien la culture, les méthodes et les instruments de la science sont-ils eux-mêmes inadaptés à un climat instable ?
Trajectoires
La science a beaucoup en commun avec le tir à l’arc de compétition, la construction immobilière, le transport maritime ou l’assurance : au fil du temps, les scientifiques ont acquis une compréhension plus exacte et plus précise d’un monde stable. Ils ont explicitement documenté la manière dont les nouvelles connaissances s’appuyaient sur les anciennes. Pour s’assurer que l’édifice du savoir reste solide, la culture (en particulier celle de la science occidentale) a mis l’accent sur l’importance d’avoir une certitude absolue grâce à des observations répétées, minutieuses et bien documentées.
Lorsque j'ai commencé à m'intéresser à la science du climat, j'ai appris que le climat de la Terre était un sujet de recherche complexe, et que le changement climatique posait encore plus de problèmes. Voici quelques raisons à cela :
- Les scientifiques n'ont observé les systèmes terrestres que pendant une période où il ne s'est pas passé grand-chose.
- Il n'y a qu'une seule Terre ; nous ne pouvons donc pas mener des expériences sur plusieurs Terres pour voir ce qui se passe dans différents scénarios.
- Le climat est un phénomène trop vaste et trop complexe sur le plan physique pour pouvoir être mesuré ou modélisé avec précision (il n'y a pas de capteurs partout dans l'atmosphère, le sol et l'océan). Ainsi, quelle que soit la puissance de nos ordinateurs, nos simulations de la nature ne peuvent être qu'approximatives.
- Le système climatique n’est pas seulement compliqué, il est complexe. Dans un système simplement compliqué, on peut étudier chaque composante et prédire le comportement de l’ensemble. Mais dans les systèmes complexes, comme ceux qui, combinés, déterminent le climat terrestre, le comportement de chaque élément dépend à la fois de la « nature » de cet élément et des comportements des autres éléments du système. Cela signifie que les scientifiques peuvent essayer d’isoler ou de simuler certaines parties du climat, mais qu’ils ne peuvent pas savoir avec certitude comment l’ensemble du système s’articulera.
D’autres personnes ont commencé à interroger les scientifiques sur l’impact de la combustion des combustibles fossiles et de la transformation des forêts en pâturages bien avant moi. La première réaction des scientifiques face à ces questions a été de répondre à une question plus précise : « De combien varierait la température de l’atmosphère si la quantité de dioxyde de carbone dans l’atmosphère doublait, toutes choses égales par ailleurs ? » Cette mesure (variation de température provoquée par un doublement duCO₂) a été baptisée « sensibilité climatique à l’équilibre ».
Au cours de l'été 1979, un comité composé de scientifiques et d'experts en énergie s'est réuni à Woods Hole, dans le Massachusetts. À l'issue de cette réunion, ils ont publié un rapport intitulé «Dioxyde de carbone et climat : une évaluation »pour le compte des Académies nationales des sciences. Ils ont conclu :
Nous estimons le réchauffement climatique le plus probable en cas de doublement des concentrations de CO2 à près de 3 °C, avec une marge d’erreur probable de ± 1,5 °C. Notre estimation repose principalement sur l’analyse d’une série de calculs réalisés à l’aide de modèles tridimensionnels de la circulation atmosphérique mondiale… Nous avons également examiné des modèles plus simples qui semblent intégrer les principaux facteurs physiques. Ceux-ci donnent des résultats qualitativement similaires.
Le comité ajoute que, bien qu'il n'ait pas eu les moyens de modéliser des phénomènes plus complexes :
[N]ous avons cherché, mais n’avons pas réussi à identifier d’effets physiques négligés ou sous-estimés susceptibles de réduire le réchauffement climatique actuellement estimé résultant d’un doublement de la concentration de CO₂ dans l’atmosphère2, à des proportions négligeables ou de l’inverser complètement.
En d'autres termes, ils ont estimé qu'un doublementdes concentrations de CO₂ entraînerait un réchauffement compris entre 1,5 °C et 4,5 °C, toutes choses égales par ailleurs. Ailleurs dans le rapport, les auteurs soulignent que d'autres facteurs sont susceptibles de faire remonter la limite supérieure de cette fourchette, mais qu'ils n'en ont trouvé aucun qui pourrait la faire baisser.
Au cours des 47 années qui ont suivi, des groupes de physiciens, de chimistes, de biologistes, de paléoclimatologues (qui étudient le climat du passé) et d’autres spécialistes ont collaboré pour élaborer des modèles plus sophistiqués permettant de simuler l’atmosphère dans différentes conditions. Mais les scientifiques spécialisés dans les sciences de la nature ont souhaité limiter leurs travaux aux océans, aux forêts, au sol, aux nuages et à l’atmosphère. Ils ont laissé à d’autres le soin d’étudier le comportement de l’ l'humanite . C’est ainsi que le Groupe d’experts intergouvernemental sur l’évolution du climat (GIEC) a élaboré une série de scénarios dès 2006.
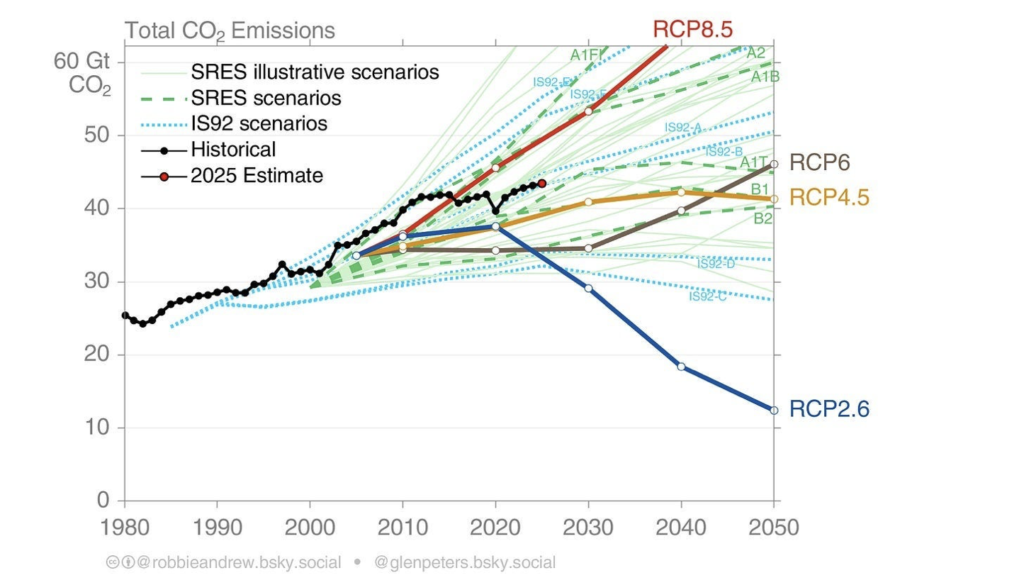
Les scénarios (RCP2.6, RCP4.5, RCP6 et RCP8.5) ont été choisis comme « trajectoires de concentration représentatives » possibles que pourraient suivre les émissionsde CO₂. Les points noirs indiquent les émissions réelles jusqu’en 2025. Ces trajectoires couvraient un éventail de résultats qui avaient tous une certaine probabilité. Le GIEC ne leur a pas attribué de probabilités, notamment parce qu’il est impossible d’attribuer des probabilités précises à l’évolution future du comportement humain. On constate que les émissions se situent actuellement en dessous de la courbe rouge RCP8.5 (parfois qualifiée de scénario « statu quo », mais conçue comme un « scénario catastrophe ») et au-dessus des trois autres scénarios.
Mais dans les années 2010, une forme particulière de discours sur le climat a émergé, qui traitait ces scénarios davantage comme des prévisions. « Sur quel RCP nous situons-nous ? » et « De combien exactement l’atmosphère sera-t-elle plus chaude en 2100 ? » sont devenues des questions au cœur des débats. Les analystes énergétiques ont élaboré des modèles complexes portant sur le pétrole, le gaz, le charbon et les énergies renouvelables ; de nombreux scientifiques ont affirmé que le scénario RCP8.5 était « pessimiste » ou « hors de propos » ; et les militants pour le climat, soucieux d’inspirer l’optimisme, voulaient faire croire aux gens qu’il serait facile et peu coûteux de s’engager sur des trajectoires à faibles émissions. Il ne s’agissait pas simplement de discussions au sein d’une communauté restreinte ; cela a influencé la perception qu’avait le grand public des risques climatiques. Par exemple, en 2019, j’ai eu plusieurs entretiens avec des dirigeants d’entreprise qui m’ont confié que la seule chose qu’ils savaient du changement climatique, c’était que le scénario RCP8.5 était « erroné ».
La vision réaliste du présent et de l'avenir était qu'un large éventail de scénarios restait probable et qu'il était impossible d'être précis. Or, la culture moderne a du mal à accepter l'idée qu'une chose puisse être à la fois précise et imprécise.
Inquiets de voir à quel point une culture de la précision influençait non seulement le grand public, mais aussi la recherche scientifique, les climatologues Phil Duffy, Christopher Schwalm et moi-même avons publié un court article dans les Proceedings of the National Academy of Sciences en 2019, intitulé « RCP8.5 tracks cumulativeCO₂ emissions » (Le scénario RCP8.5 suit les émissions cumulées de CO₂), afin de souligner que nous étions toujours le plus proche du scénario RCP8.5 et de contester l'idée selon laquelle les scénarios présentant une probabilité potentiellement faible à l'avenir devraient être écartés. Nous avons écrit :
[Il] est essentiel de bien comprendre que les scénarios ne sont pas des prévisions, c'est pourquoi ils ne sont pas associés à des probabilités (3). Les scénarios servent plutôt à présenter aux décideurs les conséquences d’un éventail aussi large que possible de choix plausibles, afin d’éclairer leurs décisions. Il est absurde de qualifier un scénario de « trompeur » : cela supposerait que nous connaissions le véritable avenir et que nous en prédisions délibérément un autre. Nous devrions plutôt nous concentrer sur l’utilité que peuvent avoir les scénarios.
Nous examinons les incertitudes liées aux modèles ainsi que les enquêtes menées auprès des scientifiques et montrons que :
La probabilité implicite de survenue, comparable à celle du scénario RCP8.5 même à la fin du siècle, est suffisamment élevée pour justifier le maintien de son utilisation. Nous tenons toutefois à souligner que les scénarios ne sont pas des prévisions concurrentes, mais plutôt des outils d’évaluation des risques.
Malheureusement, la réflexion en termes de risque est restée à contre-courant. Les gens veulent de la précision. En octobre 2022, le journaliste du New York Times David Wallace-Wells a publié dans le journal un long article intitulé «Au-delà de la catastrophe : une nouvelle réalité climatique se profile». Cet article illustre parfaitement les dangers d’une obsession de la précision dans une situation instable. En voici la première ligne :
«On ne peut jamais vraiment voir l'avenir, seulement l'imaginer, puis essayer de donner un sens à ce nouveau monde lorsqu'il se présente. »
Ce n’est pas ainsi que la civilisation s’est construite. Pendant des milliers d’années, même s’ils n’en connaissaient pas la raison, les gens savaient en réalité ce que l’avenir leur réservait, car celui-ci était stable. Curieusement, après nous avoir affirmé que l’avenir n’est jamais prévisible, Wallace-Wells s’empresse aussitôt de nous dire qu’il est désormais capable de prédire la température de l’atmosphère dans 80 ans, avec une précision de quelques décimales :
Il y a quelques années à peine, les prévisions climatiques pour ce siècle semblaient pour le moins apocalyptiques : la plupart des scientifiques avertissaient que le maintien du « statu quo » entraînerait un réchauffement de quatre, voire cinq degrés Celsius — un changement suffisamment perturbateur pour susciter non seulement des prévisions de crises alimentaires et de stress thermique, de conflits entre États et de troubles économiques, mais aussi, dans certains milieux, des avertissements concernant l’effondrement de la civilisation, voire une sorte de « fin des temps » pour l’humanité. (Peut-être avez-vous fait des cauchemars à ce sujet et en avez-vous vu des prémonitions dans votre fil d’actualité.)
Aujourd’hui, alors que la température mondiale a déjà augmenté de 1,2 degré, les scientifiques estiment que le réchauffement au cours de ce siècle se situera très probablement entre deux et trois degrés. (Un rapport des Nations unies rapportpublié cette semaine en amont de la conférence sur le climat COP27 à Charm el-Cheikh, en Égypte, a confirmé cette fourchette.)
Wallace-Wells et les scientifiques qu’il cite étaient devenus comme des archers sûrs d’eux. L’éventail des scénarios possibles était encore très large en 2017, lorsque Wallace-Wells a publié un article intitulé« The Uninhabitable Earth »dans le magazine New York, qui avait fait le tour des fils d’actualité (et valu à Wallace-Wells un contrat pour un livre) ; mais en 2022, lui et les personnes qu’il cite étaient convaincus de pouvoir prévoir la cible, petite et précise, que nous (ou plus exactement, nos enfants et petits-enfants) allions atteindre. Ou, pour mélanger les métaphores, ils étaient convaincus que ce navire que nous appelons notre maison accosterait dans un port qui, sans être formidable — et bien différent du passé, et probablement dangereux, voire mortel pour certains membres de l’équipage —, n’était ni trop terrible ni, surtout, imprévisible.
En fait, dit-il, même la marge d'incertitude est faible :
On pourrait descendre un peu plus bas, si les efforts étaient beaucoup plus concertés ; on pourrait aussi remonter un peu plus haut, si les mesures étaient prises plus lentement et si les conditions climatiques nous étaient défavorables… Grâce à la chute spectaculaire des prix des énergies renouvelables, à une mobilisation politique véritablement mondiale, à une vision plus claire de l’avenir énergétique et à un engagement politique sérieux de la part des dirigeants mondiaux, nous avons réduit de près de moitié le réchauffement prévu en seulement cinq ans.
Je ne veux pas m'attarder sur le fait que cette phrase a terriblement mal vieilli. Je préfère plutôt souligner que, si l'on ne s'attarde pas sur la précision, la science du climat s'est révélée être un guide d'une précision étonnante depuis plus de 40 ans. En 1979, le comité de Woods Hole avait estimé que le changement de température résultant d’un doublement duCO₂ serait de 3 °C ± 1,5 °C et avait averti que l’erreur se situait probablement du côté des valeurs les plus élevées. En septembre dernier, de nouveaux scénarios ont été publiés pour remplacer les anciens RCP. Les graphiques ci-dessous montrent les trajectoires (à noter qu’elles s’étendent désormais jusqu’en 2150). À gauche, les émissions, et à droite, la température (exprimée en kelvins, qui équivalent aux degrés Celsius mais sont plus scientifiques) :
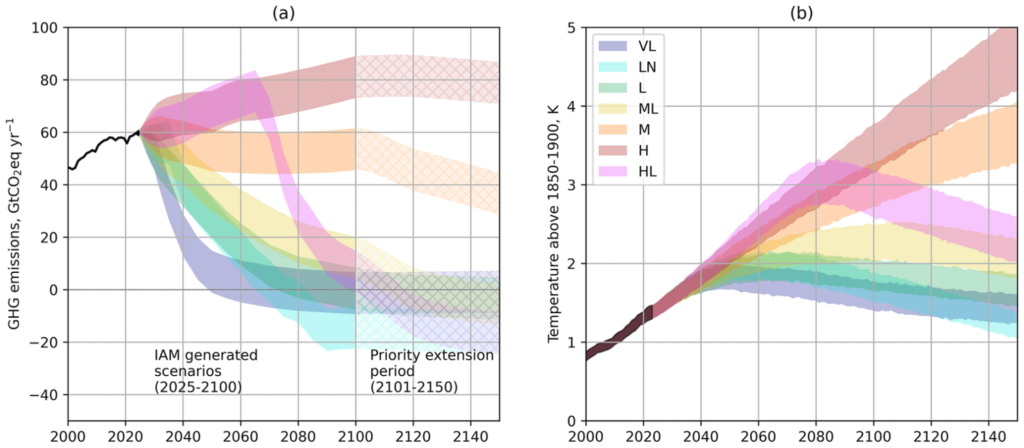
Dans tous les scénarios, à l’exception des plus optimistes (qui, comme vous le remarquerez peut-être, prévoient d’importantes émissions négatives issues de technologies de capture du carbone qui n’existent pas encore vraiment), les concentrationsde CO₂ atteignent environ 600 parties par million vers la fin de ce siècle, soit presque exactement le double du niveau de l’ère préindustrielle. Lorsque les modèles les plus récents simulent la Terre dans ces conditions, ils indiquent un réchauffement climatique d’environ 3 °C, avec une marge d’incertitude pouvant aller jusqu’à environ 4,5 °C. Ainsi, après 40 ans d’affinement continu des modèles climatiques, les estimations de 1979 restent d’actualité.
Utilisées à bon escient, ces connaissances peuvent nous aider à tracer une voie plus sûre et plus fructueuse pour l’avenir. Mais pour naviguer en toute sécurité, nous devrons apprendre à prendre des décisions à partir d’informations imprécises et comprendre que nos maisons ne sont plus aussi sûres qu’autrefois. Nous devrons faire évoluer de nombreuses cultures, méthodes et outils, mais, heureusement, nous pouvons nous tourner vers Lloyd’s.
On retourne tous chez Lloyd’s
Les risques présentant des probabilités faibles et précises ont migré du Lloyd’s vers des compagnies d’assurance plus conventionnelles, mais le Lloyd’s est resté la référence incontournable pour assurer tout ce qui était complexe, imprécis ou sans précédent. Les rock stars pouvaient assurer leurs cordes vocales. Les sportifs pouvaient assurer leurs membres. Vous craignez un enlèvement, un acte terroriste ou que des modèles d’IA ne volent vos mots de passe ? Les « Names » du Lloyd’s se feraient un plaisir d’étudier votre risque. Et aujourd’hui, comme le climat s’est considérablement réchauffé, les particuliers et les institutions qui souscrivaient auparavant leurs polices auprès d’acteurs, de geckos et d’émeus découvrent que leurs risques, autrefois considérés comme banals, sont désormais complexes, imprécis et sans précédent. Des personnes qui n’auraient jamais comparé leurs actifs à des navires du XVIIIe siècle contournant le cap de Bonne-Espérance se tournent désormais vers le Lloyd’s.
Quelques mois après que Wallace-Wells nous eut déclaré que nous étions « au-delà de la catastrophe », ma collègue Alison Smart et moi-même avons été invités à intervenir lors d’une conférence réunissant des PDG d’entreprises immobilières. Lors du petit-déjeuner précédant notre intervention, je me suis assis à côté d’un couple originaire de Caroline du Nord qui semblait avoir un peu plus de soixante-dix ans. Ils respiraient la politesse et la décontraction tandis qu’ils dégustaient des fruits cultivés dans des contrées lointaines et buvaient un café préparé par des machines coûteuses qui faisaient passer de l’eau calibrée avec précision à travers des grains cultivés dans des climats bien précis et torréfiés selon des normes rigoureuses. L’homme m’a expliqué qu’il était PDG d’une entreprise qui possédait et gérait des maisons de retraite dans tout le sud-est des États-Unis. Il présentait cette activité comme une affaire prévisible et sûre. Sa femme m’a demandé ce qui m’avait amené à cette conférence, et je lui ai expliqué mon travail. À ce moment-là, l’homme a légèrement penché la tête, m’a regardé avec l’expression intense et déconcertée de quelqu’un qui cherche désespérément à connaître la solution d’un mystère qui le tourmente, puis m’a demandé : « Est-ce pour cela que je dois désormais me rendre chaque année chez Lloyd’s of London pour souscrire une assurance ? » « Oui », ai-je répondu.
Je lui ai expliqué : « Avant, votre service financier pouvait souscrire une police d’assurance auprès d’un courtier. Désormais, c’est vous — le PDG — qui devez vous rendre chaque année chez Lloyd’s pour les convaincre que vos maisons de retraite méritent d’être assurées. Et vous n’avez pratiquement pas d’autre choix que d’accepter le prix qu’ils vous proposent, sinon vos prêts seront en défaut de paiement. » Sa femme semblait trouver cela fascinant. Quant à lui, on aurait dit que ses fruits et son café étaient en train de provoquer une tempête dans son estomac.
Mais pourquoi le PDG ne pouvait-il pas simplement continuer à souscrire une assurance classique auprès des mêmes compagnies qu’auparavant ? Son entreprise n’aurait-elle pas pu proposer de payer une prime plus élevée ? Le fait est que l’atmosphère n’a pas seulement changé, elle s’est réchauffée. Et une atmosphère (et un océan) plus chauds renferment davantage d’énergie, peuvent provoquer davantage de phénomènes et sont encore plus difficiles à modéliser ou à prévoir. Les compagnies qui proposent des modèles de catastrophes calibrés avec précision estiment désormais que, dans de nombreuses régions, les tempêtes, inondations, incendies, sécheresses, etc., qui avaient auparavant une probabilité de 1 %, ont désormais une probabilité de l’ordre de 3 %, voire 5 %. Si c’était là le seul changement, il pourrait peut-être souscrire une assurance pour un montant trois ou cinq fois supérieur à ses tarifs antérieurs. Mais ces nouvelles tempêtes, inondations, incendies, sécheresses, etc., dont la probabilité est de 1 %, constituent un tout autre problème. Ce risque ne peut être estimé avec précision en raison de la complexité de l’atmosphère. (Certaines entreprises vous diront qu’elles en sont capables ; ne les croyez pas.) Nous savons qu’il pleuvra beaucoup plus fort quelque part, mais nous ne savons pas exactement où. Nous savons que des tempêtes d’une ampleur bien plus grande sont désormais possibles, mais nous ne disposons que des données historiques sur les tempêtes pour alimenter nos modèles. Nous avons une vision précise de l’avenir, mais celui-ci n’est pas prédictible avec exactitude.
J’ai commencé à m’inquiéter publiquement du sort de l’assurance dans un contexte climatique en mutation il y a près de dix ans. Aujourd’hui, s’inquiéter pour l’assurance est de plus en plus courant. Mais l’instabilité n’est pas vraiment un problème d’assurance. Je me réjouis que le PDG puisse encore souscrire une assurance pour les immeubles où vivent des milliers de retraités, mais j’espère que lorsqu’il se rendra chez Lloyd’s, il demandera conseil aux « Names » sur la manière de réduire ses primes. Tout comme leurs prédécesseurs, il y a plus de 300 ans, pouvaient conseiller à un armateur de choisir une autre route, d’engager un meilleur capitaine ou de renforcer son navire, nous ne pourrons vivre sereinement dans un climat en mutation que si nous réduisons les risques. Les entrepreneurs trouveront peut-être des formes novatrices d’assurance, mais la mutualisation des risques financiers liés aux logements ne rend pas pour autant ces derniers plus sûrs. Nous avons besoin de nouveaux cafés où les gens se réunissent pour réfléchir non seulement à la manière de transférer les risques financiers, mais aussi à celle de réduire les risques physiques.
Cet essai sera publié au moment de l'équinoxe : le mardi 22 septembre 2026 à 20 h 05 (heure de la côte Est). (L’heure indiquée est malheureusement un peu imprécise, car l’outil de messagerie que nous utilisons ne nous permet de choisir que des plages horaires de 15 minutes.) Plus tôt dans la journée, j’aurai pris la parole lors d’une conférence réunissant des constructeurs immobiliers, des assureurs, des financiers, des propriétaires immobiliers et des ingénieurs, organisée par la division des services aux clients privés de Marsh Agency, le plus grand courtier en assurance au monde. Marsh souhaite faire comprendre à sa communauté qu’il n’est plus viable de confier la réflexion sur les risques au seul secteur de l’assurance. L’entreprise reconnaît que la maîtrise des enjeux climatiques doit faire partie intégrante de la conception, de la construction, du financement, de la gestion, de l’entretien et de la réparation des logements. Si tous les spécialistes qui concentraient auparavant leur attention sur une cible étroite et précise élargissent leur horizon et se projettent dans l’avenir en s’appuyant sur la science du climat, les logements pourront être suffisamment sûrs pour être assurés.
Le plus grand risque ne réside pas seulement dans le coût élevé des assurances ou dans quelques logements dangereux. Il réside dans le fait que la civilisation et toutes ses institutions ne sont pas préparées ni à l’instabilité, ni à la vie avec un réchauffement de 3 °C (ou plus). Et cela me ramène au début de cet essai : à quoi accordons-nous de la valeur, et comment faire des choix qui reflètent ces valeurs à partir d’informations tantôt précises, tantôt imprécises ? Heureusement, nous disposons de l’IA. Cette nouvelle technologie apporte un éclairage extraordinaire sur ces questions.
Valeurs cibles
J'imagine Sam Altman, Dario Amodei et Elon Musk entrant chez Lloyd's au XVIIIe siècle.
Ces hommes avaient des parcours atypiques, avaient traversé des guerres, envisagé toutes sortes d’aventures folles, côtoyé des escrocs louches, des génies, des voyous et des imbéciles, et avaient acquis une intuition des risques qui valaient la peine d’être pris. Ils ont littéralement inventé des moyens de partager les risques qui ont rendu leurs propres communautés plus entreprenantes et moins exposées aux catastrophes. Ils seraient sans aucun doute curieux d’entendre parler des projets de Sam, Dario et Elon. Voici un échange de questions-réponses plausible :
Lloyd’s Names : « Qu’est-ce donc que cette initiative que vous appelez l’IA ? »
AI Bros : « C'est très difficile à expliquer. On ne sait pas vraiment comment ça marche. »
Noms : « Hum… Qui seront les clients finaux ? »
Bros : « On ne sait pas trop. Peut-être des entreprises. Peut-être des particuliers. On part du principe que tout le monde est concerné. »
Names : « Ça semble un peu vague… À quoi correspondent ces récompenses potentielles ? »
Bros : « Quelque part entre zéro et peut-être la moitié du PIB mondial. On ne sait pas vraiment. »
Noms : « Euh… D’accord. Est-ce que cette IA est également disponible aux Indes orientales ? »
Bros : « Oui, et nous devons vaincre la Chine dans une guerre pour la suprématie. »
Noms : « Une guerre ? Ça ne présage rien de bon. »
Les frères : « Non, tu ne comprends pas, on a besoin de plus d’argent pour lutter contre la Chine et assurer la sécurité du monde. »
Noms : « Hum… on dirait que vous êtes du genre à parler de guerre sans jamais y avoir participé. Savez-vous seulement où se trouve le détroit de Malacca ?… Quoi qu’il en soit, quels sont les risques ? »
Les potes : « Tu ferais bien de commander un grand café et de t'installer confortablement, parce que ça va prendre un certain temps. »
En tant que personne ayant consacré la majeure partie de sa vie d’adulte à réfléchir à l’histoire économique, au risque, à la finance et aux nombreuses merveilles de la civilisation, je trouve que l’essor de l’IA est une aventure fascinante. Et après avoir passé la dernière décennie à travailler sur le changement climatique, je trouve cela très révélateur.
Depuis une vingtaine d’années, les scientifiques proposent une vision précise de l’avenir, mais les décideurs politiques et les investisseurs leur répondent : « Nous avons besoin d’estimations plus précises. Nous voulons savoir exactement combien d’argent nous économiserions. Nous préférons que le PIB soit indiqué avec deux décimales. »
En revanche, les promesses vagues de l'IA et la grande diversité des résultats qu'elle peut produire sont séduisantes.
Il est évident que le risque de souffrances futures et de pertes économiques pourrait être réduit en subventionnant les énergies propres, en instaurant des taxes sur le carbone et en construisant des infrastructures alternatives, mais les décideurs politiques et les investisseurs ont secoué la tête en déclarant : « Vous parlez de milliers de milliards de dollars. Les marchés financiers ne peuvent pas simplement dégager des milliers de milliards de dollars pour de nouvelles technologies. » Pourtant, cette année, environ 2 500 milliards de dollars seront débloqués pour financer des centres de données dédiés à l’IA, des centrales électriques au gaz et tout ce sur quoi ils comptent dépenser de l’argent.
Et face à des cartes comme celle ci-dessous, qui illustre la probabilité estimée d’une sécheresse extrême en cas de réchauffement de 3 °C, les économistes, les investisseurs et les chefs d’entreprise ont déclaré, tant collectivement qu’individuellement, en public comme en privé : « Parler du changement climatique, c’est déprimant. Nous préférons l’optimisme et les perspectives positives. »
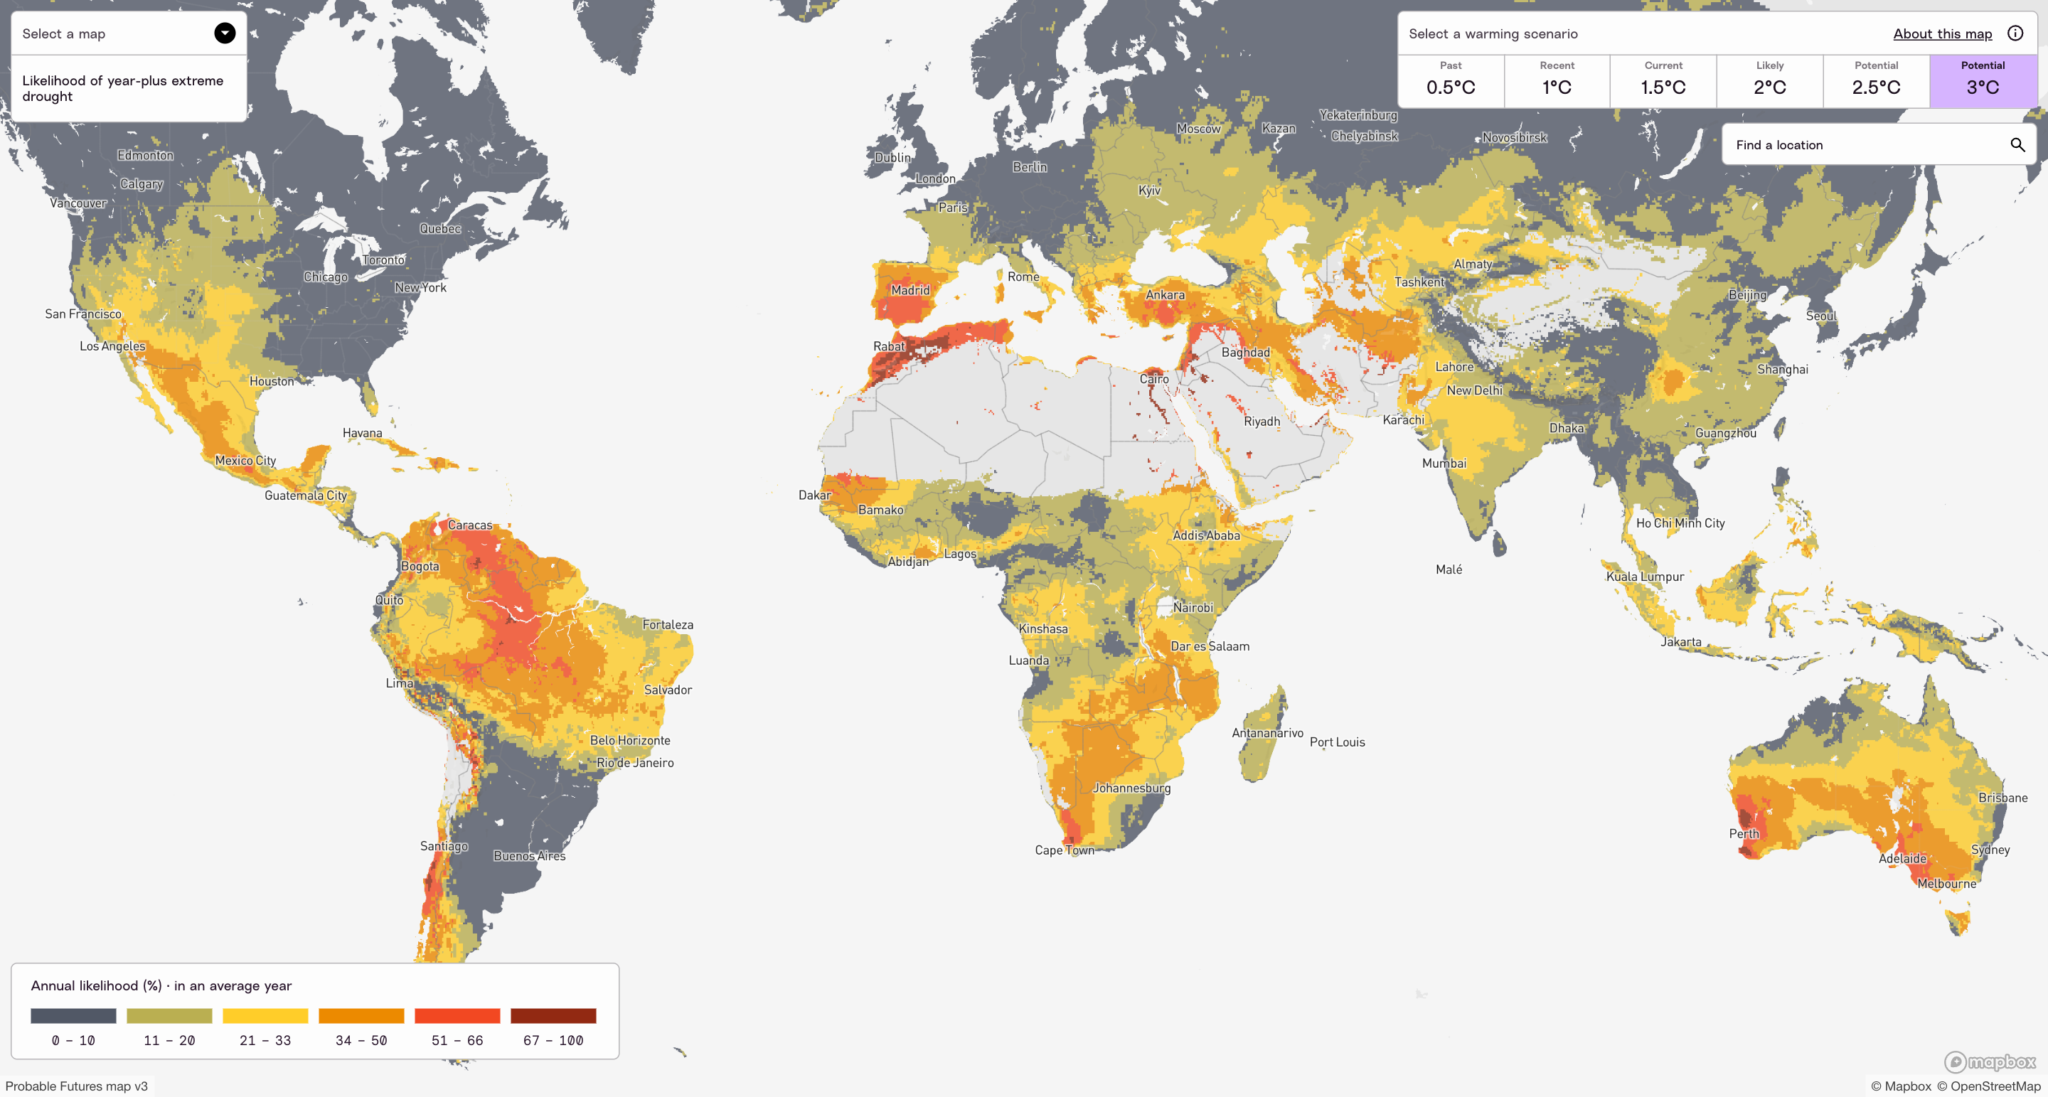
Probable Futures Cartes illustrant la probabilité estimée d'une sécheresse extrême d'une durée supérieure à un an en cas de réchauffement de 3 °C.
Pourtant, les « pros de l'IA » ont constaté que la perspective de ce qu'ils appellent littéralement « l'apocalypse » a tendance à faire grimper les valorisations et à inciter les investisseurs à dépenser.
Les investisseurs et les chefs d’entreprise s’accordent toutefois sur un point, tant en ce qui concerne le changement climatique que l’IA. À la fin des discussions, en particulier celles où ils considèrent le changement climatique comme un problème insoluble et l’IA comme une évolution inéluctable, beaucoup d’entre eux font remarquer : « J’ai quand même de la peine pour les enfants. »
Valeurs morales
L'équinoxe marque la fin de l'été. Et à Londres, cet été a été pour le moins particulier. Au lieu d'être verts, les parcs étaient bruns. Au lieu d'être clément, le temps était impitoyable. Les températures intérieures des logements londoniens atteignaient souvent des niveaux dangereux. Selon un article paru dans The Guardian, des dizaines de milliers de personnes supplémentaires sont décédées cet été en Europe par rapport à ce qu’aurait été le cas si les températures avaient été similaires à celles d’un passé plus stable. L’avenir qui avait été prédit de manière imprécise est désormais là, et des étés encore plus chauds s’annoncent. L’Europe est un endroit de plus en plus risqué.
Mais les plus grands dangers se trouvent dans les régions où les armateurs, les commerçants et les monarques européens ont bâti leur fortune : l’Afrique, l’Amérique du Sud et l’Asie. Pour les populations de ces régions, les navires coloniaux ont surtout été synonymes de souffrances. Les habitants de ces régions sont aujourd’hui confrontés à de nouvelles menaces, potentiellement encore plus graves, provenant du monde riche, mais celles-ci se propagent par l’atmosphère plutôt que par les routes maritimes.
Vous trouverez ci-dessous une carte indiquant le nombre de jours où il sera dangereux pour les êtres humains de se trouver à l'extérieur à une température de 3 °C, selon divers modèles climatiques. Les couleurs de la carte indiquent la moyenne prévue. Le rouge le plus foncé correspond à plus d'un mois. J'ai mis en évidence la case qui englobe une partie de Kolkata afin que vous puissiez vous rendre compte de l'ampleur du phénomène. Ces données sont imprécises, mais elles sont fiables, et elles devraient nous amener à remettre en question nos valeurs.
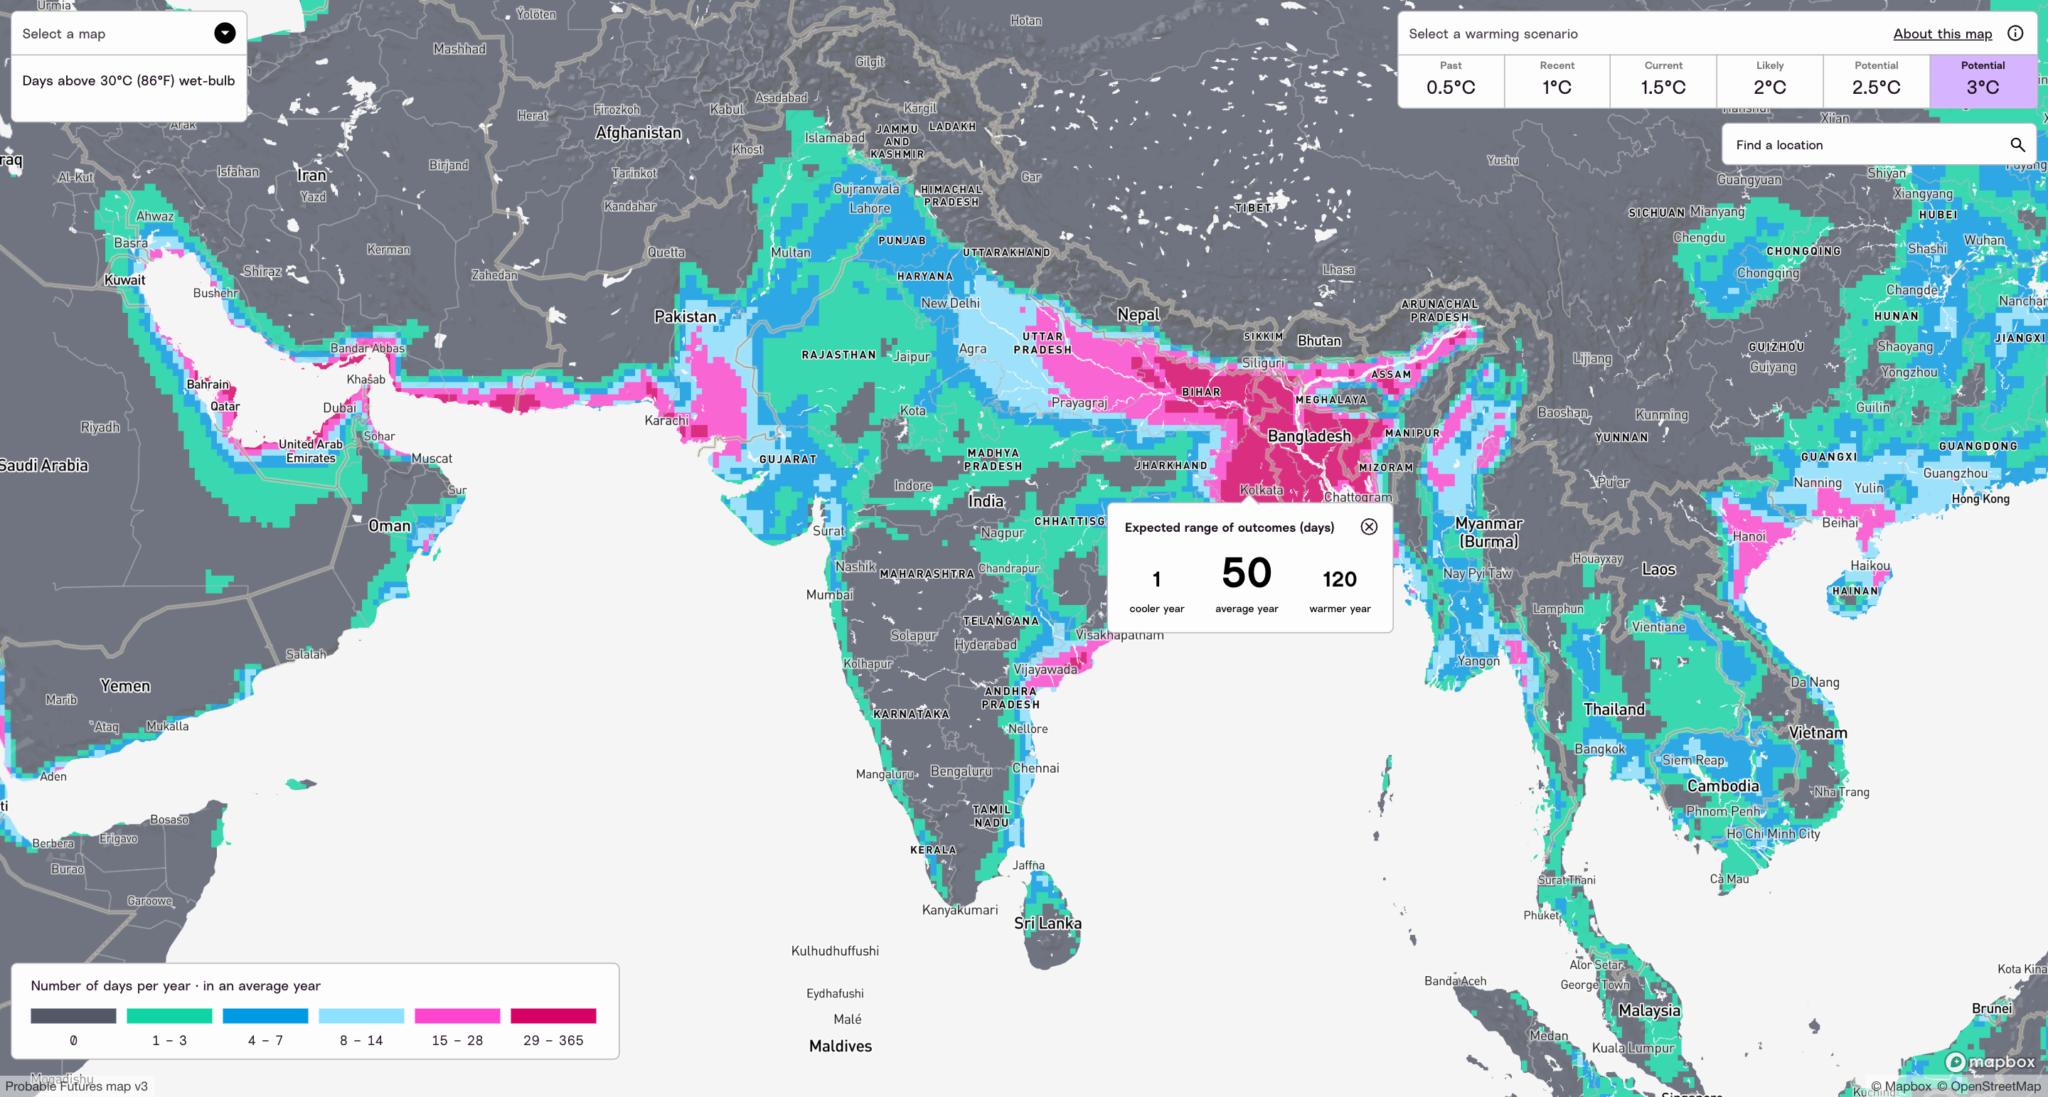
Probable Futures Carte illustrant la fourchette prévue du nombre de jours où la température au bulbe humide dépasse 30 °C (86 °F) en cas de réchauffement de 3 °C.
Nous pouvons faire beaucoup. Rester en dessous de 2,0 °C peut être une ambition, mais pas une certitude. 3 °C est un scénario, pas une fatalité. Et une hausse supérieure à 3 °C reste un risque. Nous pouvons créer de nouveaux lieux de rencontre, nous pouvons rendre nos maisons – celles de chacun – plus résilientes, et nous pouvons aider les gens à s’éloigner en toute sécurité des zones à risque. Mais pour y parvenir, nous allons devoir choisir une trajectoire très différente de celle que nous suivons actuellement. Quel est votre objectif ?
En avant,
P.S. : Si les thèmes du risque et du changement climatique vous intéressent, l’ Probable Futures et la Harvard Business School viennent de publier une série de courtes vidéos. Celle-ci met en scène Pete Walther, de Marsh Agency Private Client Services, et Ishita Sen, de la Harvard Business School. Ces cinq minutes en valent vraiment la peine.