Normalmente me siento incómodo cuando la gente me pregunta qué deberían hacer. Pero si insisten, les daré este consejo: decidid qué es lo que valoráis, buscad la exactitud y desconfíad de la precisión. Esta respuesta puede parecer obvia o ajena a la realidad, pero creo que merece la pena explicar por qué un largo periodo de estabilidad ha hecho que resulte sorprendentemente fácil perder de vista los valores y confundir la precisión con la exactitud. Y dado que ese largo periodo de estabilidad ha llegado a su fin, nos veremos obligados a tomar nuevas y difíciles decisiones sobre nuestros valores y a afrontar decisiones complicadas con información imprecisa.
Para demostrar cómo la estabilidad condujo a la precisión e ilustrar los peligros de la precisión cuando la verdad es fundamentalmente incierta, voy a utilizar algunos elementos: flechas, dianas, blancos, barcos, una cafetería y algunas residencias de ancianos. Y no te preocupes, la IA tendrá un papel en la historia, aunque probablemente no de la forma en que sus defensores pretendían. Espero que te resulte entretenido y útil.
Empecemos por el tiro con arco.
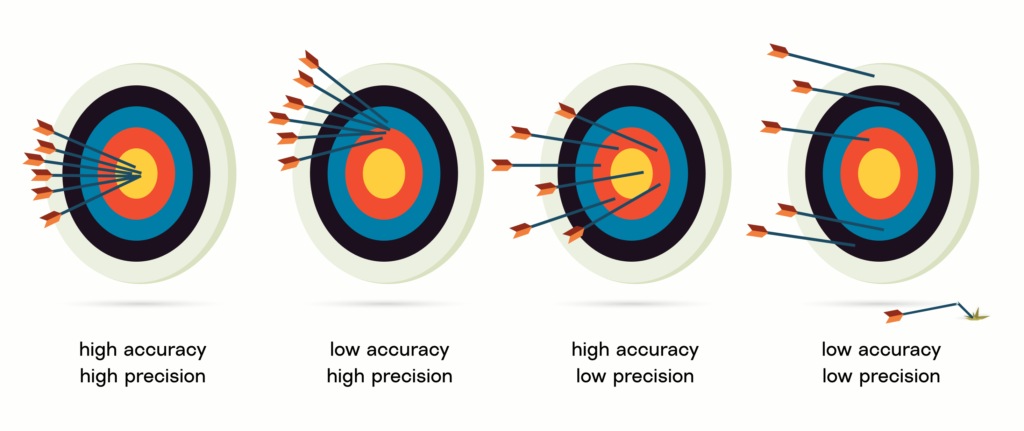
Las flechas de un arquero certero caerán todas cerca del centro de la diana. Las flechas de un arquero preciso caerán todas casi exactamente en el mismo lugar, aunque no sea el centro de la diana.
Los proyectiles punzantes son tan antiguos como la humanidad. Nuestros antepasados de todos los continentes cazaron con lanzas y flechas durante milenios, y a las tribus con cazadores más certeros y precisos les iba mejor, por lo que la gente practicaba disparando a árboles, rocas y otros blancos. Una vez que las comunidades domesticaron plantas y animales y construyeron aldeas y pueblos, el uso principal de las lanzas y las flechas pasó a ser en las guerras. En Inglaterra, donde las guerras eran habituales, a menudo se reservaba una zona de la ciudad para practicar el tiro al blanco. En esas laderas, canteras y campos situados justo fuera de las murallas de la ciudad, los arqueros podían practicar apuntando a montículos de tierra llamados «butts». Algunas ciudades de Inglaterra aún conservan zonas denominadas «butts». Los arqueros podían acertar en los «butts» o fallar.
Los seres humanos somos inventores ingeniosos, por lo que el equipamiento fue mejorando poco a poco. Y debido al crecimiento demográfico y al aumento del poder de nuestra especie, así como a nuestra incapacidad crónica para llevarnos bien, los enemigos a ambos lados de cada frontera perfeccionaron sus técnicas y su equipamiento. Así, los arqueros no solo podían ganar en exactitud, sino también en precisión —y necesitaban ganar en precisión para evitar perder una guerra—. Los campos de tiro introdujeron anillos en sus dianas para medir y recompensar tanto la exactitud como la precisión.
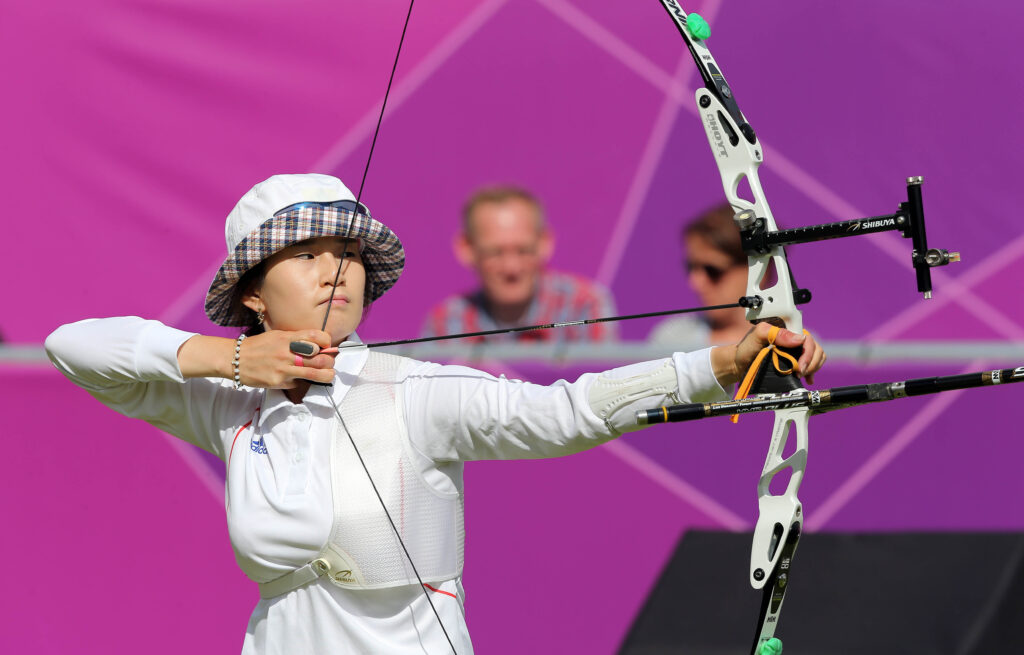
En el siglo XVII, los arcos habían dado paso a las armas de fuego tanto para la caza como para el combate, pero había algo en los arcos y las flechas que seguía fascinando a la gente, y surgieron industrias para satisfacer el deseo de la gente de disparar flechas con mayor precisión. Pensemos en el equipo que utilizó el medallista de oro olímpico coreano Ki Bo-bae en los Juegos Olímpicos de Londres 2012:
En este ensayo voy a llevar bastante lejos mi metáfora del tiro con arco, pero creo que es adecuada. Si te adentras en la historia de la lengua inglesa, descubrirás que los términos «target» y «bullseye» se utilizan ahora con mucha más frecuencia que en cualquier otro momento del pasado. Los agricultores tienen un rendimiento objetivo; los inversores tienen objetivos de beneficios y de cotización; las aplicaciones de fitness tienen objetivos de rendimiento; los médicos recomiendan un peso o una presión arterial objetivo; miles de millones de dólares de capital riesgo se destinan a fármacos y terapias dirigidas; y los profesionales del marketing te tienen en el punto de mira cada segundo de cada día. El mundo moderno es un mar de objetivos.
Cuando los historiadores económicos y tecnológicos explican este aumento de la precisión, destacan cómo los mercados y el método científico dieron lugar a mejoras graduales, a la innovación y a la especialización. Pero creo que el factor más subestimado en el aumento de la precisión es la estabilidad. Si vives en una sociedad con guerras, agitación política o catástrofes, centrarse únicamente en un objetivo concreto es peligroso.
La foto de Ki Bo-bae es una demostración ejemplar de lo que la estabilidad ha permitido. Sabemos que no está persiguiendo presas salvajes ni luchando contra personas que intentan matarla porque su ropa es de un blanco inmaculado y su equipamiento resulta poco manejable. Lleva un sombrero de pescador no porque sea elegante (aunque sin duda lo es), sino porque le da sombra a los ojos y le bloquea la visión periférica. Se ha entrenado —y compite— en circunstancias impecables y predecibles. Casi todas sus flechas dan en el centro de la diana desde 70 metros (240 pies) de distancia, y es inconcebible que falle el blanco por completo. (En su rueda de prensa tras ganar el oro, se disculpó ante su equipo y su país por esa única flecha descarriada que, desviada por una ráfaga de viento, falló la diana por unas pocas pulgadas y recibió una puntuación de 8 en lugar del 10 que corresponde al centro exacto. «Los coreanos no disparan 8», afirmó.) A diferencia de los arqueros de hace cientos o miles de años, Ki ha perfeccionado su técnica en circunstancias extremadamente estables, específicas y seguras.
El tiro con arco olímpico puede parecer un aspecto un tanto esotérico de la vida moderna en el que centrarse, así que intentemos que este concepto nos resulte más cercano.
¿Tan seguro como una casa?
Los primeros vestigios de estructuras humanas sólidas y duraderas datan de alrededor del 9.500 a. C. Eso significa que, durante los primeros 200.000 años aproximadamente en los que seres humanos como tú y yo andábamos por ahí, intentando alcanzar a nuestras presas y enemigos con lanzas y flechas, no hay constancia de que nadie construyera una casa resistente. Los registros históricos de temperatura nos dan una buena idea de por qué probablemente fuera así:
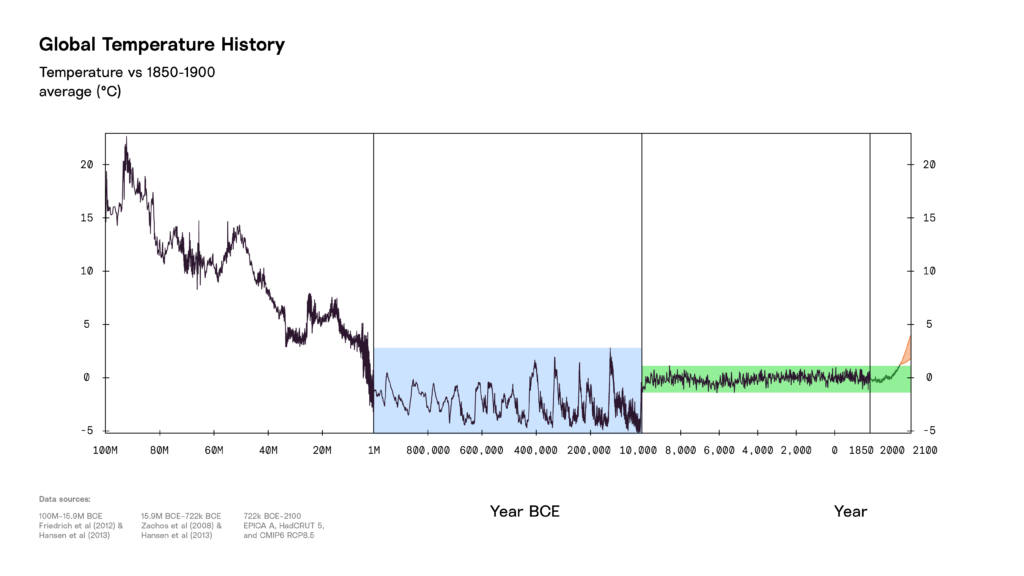
Hasta el año 9.500 a. C., el clima era inestable y las personas se desplazaban constantemente. No tiene sentido invertir en una casa o construir estructuras que duren mucho tiempo si siempre vas a estar mudándote. Y si te dedicas a la caza y la recolección, es probable que tu comunidad sea relativamente pequeña, que sus miembros sean generalistas y que los conocimientos se transmitan de persona a persona.
Sin embargo, una vez que el clima se estabilizó, los habitantes de diversas partes del mundo comenzaron a construir viviendas, almacenes, locales comerciales, etc. Al principio, no contaban con antecedentes arquitectónicos en los que basarse, por lo que las primeras estructuras eran muy básicas y no resultaban ni muy cómodas ni muy seguras. Pero en las sociedades que se mantuvieron estables durante largos períodos de tiempo (por ejemplo, los imperios azteca, maya y romano), la arquitectura y las prácticas de construcción se registraron, se codificaron y se hicieron más precisas.
En el siglo XIX, la gente empezó a utilizar la expresión «seguro como una casa». «Seguro», en este contexto, significaba no solo protegido, sino también estable y fácil de predecir. Dentro de una casa, uno estaba protegido de los elementos, y invertir en una vivienda se consideraba económicamente «seguro» en comparación con iniciativas arriesgadas como invertir en ferrocarriles. A principios del siglo XXI, tras miles de años de aprendizaje sobre los que, literalmente, construir, los especialistas del mundo desarrollado podían valerse de técnicas, herramientas y normas que se habían desarrollado y perfeccionado en el pasado. Los arquitectos obtenían certificaciones que garantizaban a los clientes que seguirían las mejores prácticas. Los contratistas generales, fontaneros, electricistas, albañiles, etc., seguían las normas y estándares de sus oficios y contaban con licencias.
La confianza de la gente en la estabilidad y la precisión era tan alta que decenas de millones de personas llegaron incluso a mudarse a lugares que antes se consideraban arriesgados, fijando objetivos muy concretos incluso en los lugares más precarios: los rascacielos se alzaban hasta los límites de los océanos, las mansiones se anidaban en los bosques, y tanto las granjas como las metrópolis surgían y se extendían por los desiertos, partiendo de la suposición de que las nevadas en montañas lejanas garantizarían caudales fluviales fiables.
En este mundo tan estable, todo el mundo daba por sentado que las probabilidades de que incluso unos contratistas mediocres fallaran por completo o de que una casa fuera derribada por el viento, se inundara durante una tormenta o se incendiara eran muy, muy bajas. De hecho, esas probabilidades eran tan bajas que se podía contratar fácilmente un seguro barato.
El seguro te permite volver a intentarlo
Incluso en un mundo estable, predecible y preciso, nuestras flechas a veces fallaban el blanco. Los agricultores perdían sus cosechas a pesar de haber sembrado lo que les indicaban los mapas del Gobierno. Algunas casas se incendiaban a pesar de cumplir plenamente la normativa. Algunos coches sufrían accidentes y la gente resultaba herida a pesar de que los conductores tenían carné y los coches estaban bien fabricados. Para todo este tipo de pérdidas, las pólizas de seguro ofrecían la oportunidad de volver a intentarlo. La agricultora recibiría un cheque por los ingresos perdidos para poder volver a sembrar al año siguiente; el propietario de la vivienda recibiría dinero para reconstruir la misma casa en el mismo lugar; el propietario del coche recibiría un cheque para comprar un coche del mismo valor; y a las personas heridas se les pagarían las facturas médicas. El trato era claro: si seguías las normas y estándares y utilizabas el equipo que los expertos habían desarrollado a lo largo del tiempo para alcanzar un objetivo común, una compañía de seguros te ofrecería otra flecha si fallabas.
Con el paso de los años, nuestras bases de datos de registros históricos de temperatura, precipitaciones y velocidades del viento fueron creciendo. Y dado que la distribución de esas cifras era estacionaria, cada observación y experimento adicional permitía realizar estimaciones cada vez más precisas incluso de acontecimientos de baja probabilidad. Tras unos cuantos siglos de estabilidad, las aseguradoras podían limitarse a contar la frecuencia con la que se producían tormentas de diferentes magnitudes y dividirla entre el número de años que abarcaban los datos.
El clima de la Tierra era tan estable que, hasta hace un par de años, la mayoría de las aseguradoras estadounidenses ni siquiera consideraban que el clima fuera algo complejo. De hecho, ni siquiera se molestaban en realizar sus propias evaluaciones de riesgo ni en contratar a científicos climáticos, sino que optaban por externalizar la elaboración de modelos de riesgo a una de estas dos empresas: RMS o Verisk. Los riesgos para nuestros hogares eran tan pequeños y tan precisos de predecir que los seguros se convirtieron, literalmente, en algo ridículo. Cabría pensar que una empresa que se compromete a pagarte una gran suma de dinero si te ocurre algo terrible haría hincapié en su fiabilidad y rigor. Pero tras décadas de estabilidad sin sobresaltos, los anuncios de seguros actuales cuentan con actores, deportistas, salamanquesas y emús que te dicen que pueden ayudarte a dar en el blanco del precio más barato: ¡el contrato para reconstruir tu casa de 400 000 dólares después de que se queme podría reducirse en cien dólares si contratas un paquete!
Y no se trata solo de las compañías de seguros. Tras décadas de riesgos estables y en descenso gradual, incluso los organismos reguladores del sector asegurador dejaron de centrarse en supervisar la solvencia de las aseguradoras y la estructura de los mercados para centrarse en mantener los precios bajos. Todo el mundo parecía estar de acuerdo: todos dábamos por sentado que podríamos contar con un seguro barato. ¡Menudo mundo era aquel!
Pero a medida que la atmósfera se calienta y los mares, las lluvias, los vientos y los incendios se vuelven más intensos y difíciles de predecir, las viviendas modernas se están pareciendo cada vez más a los bienes para los que se creó el seguro moderno: los barcos del siglo XVIII.
Tiros lejanos
La historia del comercio colonial es compleja y moralmente controvertida, pero, por ahora, imagina a los armadores de los siglos XVII y XVIII como arqueros financieros. Sus «flechas» eran barcos que partían hacia el otro extremo del mundo con la esperanza de que la embarcación y su cargamento llegaran intactos y se vendieran en Asia o en América, se repusieran con otros productos y regresaran sanos y salvos a Inglaterra, donde se venderían las importaciones, muchos meses después de la salida inicial. Los riesgos potenciales eran variados y difíciles de predecir.
En los primeros tiempos del comercio marítimo con Asia (conocida por los británicos como las Indias Orientales), las probabilidades de perder un barco por completo eran elevadas. Mis limitados conocimientos sobre economía marítima indican que aproximadamente 1 de cada 5, o quizá incluso 1 de cada 3, barcos no regresaba. Esas pérdidas resultaban muy costosas para los armadores. (Obviamente, las pérdidas eran mucho más costosas para la tripulación, dado lo habitual que eran las enfermedades y la violencia durante el viaje; las estimaciones de la mortalidad de la tripulación en el siglo XVII rondan entre el 10 % y el 15 % en los viajes «exitosos» y se acercan al 50 % en general). Las pérdidas alcanzaban su máximo nivel en épocas de conflicto, cuando las armadas rivales confiscaban o hundían los buques mercantes, pero incluso sin que los enemigos dispararan contra los barcos, las pérdidas eran muy frecuentes en aquellos primeros tiempos.
Las cafeterías habían surgido como lugares de reunión para los hombres de negocios después de que el Gran Incendio de Londres arrasara gran parte de la ciudad en septiembre de 1666, y la cafetería de Edward Lloyd se consolidó como el lugar al que acudir para obtener información sobre el transporte marítimo. En ella bullían las noticias sobre salidas y llegadas, precios de las materias primas, conflictos políticos, brotes de enfermedades y otros asuntos que pudieran afectar al éxito de un viaje. Tras años de cotilleos, negociaciones, celebraciones por ganancias inesperadas y pérdidas de fortunas, los comerciantes dieron con una forma de reducir el impacto económico que suponía la pérdida de un barco.
Un armador que quisiera financiar un viaje podía presentar una propuesta a los comerciantes reunidos en Lloyd’s: el armador pagaría una cantidad fija por adelantado a cambio de que se le indemnizara por las pérdidas en caso de que el viaje no tuviera éxito. Este «seguro» no facilitaba alcanzar el objetivo, pero proporcionaba dinero si un barco no llegaba a su destino previsto (los puertos de Asia y de vuelta a Inglaterra) y, en su lugar, se hundía en el fondo del océano. El seguro era como una red de seguridad fuera del objetivo.
Contratar un seguro en Lloyd’s no era un trámite rápido ni sencillo. A los miembros de Lloyd’s se les conocía como «Names» porque, cuando se comprometían a asegurar un viaje, ponían en juego su propio patrimonio. Los Names recopilaban toda la información precisa que podían sobre la solidez del buque, la experiencia y la reputación del capitán y la tripulación, la ruta, la carga y otros factores. Este rigor no solo permitía a los armadores emprender proyectos arriesgados, sino que les ayudaba a comprender los riesgos y, posiblemente, a reducirlos. Si los «Names» no se ofrecían a asumir parte del riesgo, el armador tenía que asumir todo el riesgo por su cuenta. Si los «Names» ofrecían un precio elevado, se trataba de una empresa arriesgada, y si ofrecían tarifas bajas para asegurar un viaje, era muy probable que este tuviera éxito.
A lo largo del siglo XVIII, el dominio naval británico redujo los riesgos de piratería y de ser hundidos por flotas enemigas; se documentaron los patrones meteorológicos; y los mapas, relojes y sextantes, cada vez más exactos y precisos, permitieron a los capitanes saber dónde se encontraban, adónde se dirigían y cuáles eran las mejores rutas para llegar allí de forma segura. A finales del siglo XVIII, la Compañía Británica de las Indias Orientales perdió menos del 5 % de los barcos que enviaba desde Gran Bretaña, rodeando el cabo de Buena Esperanza, hacia Asia y de vuelta. Gracias a toda esta estabilidad y previsibilidad, la diligente y exhaustiva evaluación de riesgos que realizaban los miembros de Lloyd’s fue sustituida por documentos tipo, contratos estándar y pólizas económicas. Cuando el abanico de resultados era amplio e impreciso, solo resultaban rentables los viajes que ofrecían grandes beneficios potenciales, pero una vez que los seguros se convirtieron en algo rutinario, los comerciantes pudieron permitirse incluso empresas con beneficios marginales.
Pero ahora el clima es inestable, y esto plantea algunas preguntas clave: ¿Podemos trazar el rumbo hacia el futuro con precisión utilizando las herramientas y prácticas que desarrollamos en condiciones estables? Dado que la ciencia del clima ya nos advirtió hace más de 40 años de que se avecinaba esta inestabilidad, ¿podría tal vez trazar una ruta precisa hacia un puerto seguro? ¿O acaso la cultura, los métodos y los instrumentos de la ciencia en sí mismos son inadecuados para un clima inestable?
Trayectorias
La ciencia tiene mucho en común con el tiro con arco de competición, la construcción de viviendas, el transporte marítimo o los seguros: con el paso del tiempo, los científicos han ido adquiriendo una comprensión más exacta y precisa del mundo tal y como es. Los científicos han documentado de forma explícita cómo los nuevos conocimientos se han ido construyendo sobre la base de los antiguos. Para garantizar que el edificio del conocimiento se mantuviera sólido, la cultura (en particular la de la ciencia occidental) ha hecho hincapié en la importancia de tener una certeza absoluta sobre las cosas mediante observaciones repetidas, cuidadosas y bien documentadas.
Cuando empecé a interesarme por la ciencia del clima, descubrí que el clima de la Tierra era un tema difícil de investigar y que el cambio climático resultaba aún más problemático. Estas son algunas de las razones:
- Los científicos solo han observado los sistemas de la Tierra durante un período en el que no se produjeron grandes cambios.
- Solo hay una Tierra, así que no podemos realizar experimentos en muchas Tierras para ver qué ocurre en distintos escenarios.
- El clima es un fenómeno demasiado extenso y complejo como para medirlo o modelarlo con precisión (no hay sensores repartidos por toda la atmósfera, el suelo y el océano). Por eso, por muy grandes y potentes que sean nuestros ordenadores, nuestras simulaciones de la naturaleza solo pueden ser aproximadas.
- El sistema climático no solo es complicado, sino que es complejo. En un sistema meramente complicado, se puede estudiar cada componente del sistema y predecir el conjunto. Pero en sistemas complejos como los que se combinan para dar lugar al clima de la Tierra, el comportamiento de cada parte depende tanto de la «naturaleza» de esa parte como de los comportamientos de otras partes del sistema. Esto significa que los científicos pueden intentar aislar o simular partes del clima, pero no pueden estar seguros con precisión de cómo encajará el sistema en su conjunto.
Otras personas empezaron a preguntar a los científicos sobre el impacto de la quema de combustibles fósiles y la conversión de bosques en pastos mucho antes que yo. La primera respuesta de los científicos a estas preguntas fue abordar una cuestión más concreta: «¿Cuánto variaría la temperatura de la atmósfera si la cantidad de dióxido de carbono en ella se duplicara y el resto de factores se mantuvieran constantes?». Esta medida (el cambio de temperatura provocado por la duplicación delCO₂) pasó a conocerse como «sensibilidad climática en equilibrio».
En el verano de 1979, un comité formado por científicos y expertos en energía se reunió en Woods Hole, Massachusetts. Al término de su reunión, publicaron el informe«Dióxido de carbono y clima: una evaluación»para las Academias Nacionales de Ciencias. Llegaron a la siguiente conclusión:
Estimamos el calentamiento global más probable en caso de que se duplicara la concentración de CO2 en cerca de 3 °C, con un margen de error probable de ±1,5 °C. Nuestra estimación se basa principalmente en nuestra revisión de una serie de cálculos realizados con modelos tridimensionales de la circulación atmosférica global... También hemos revisado modelos más sencillos que parecen incluir los principales factores físicos. Estos ofrecen resultados cualitativamente similares.
El comité añade que, aunque no disponían de la capacidad necesaria para modelar fenómenos más complejos:
[H]emos intentado, pero no hemos podido encontrar ningún efecto físico que se haya pasado por alto o subestimado y que pudiera reducir el calentamiento global estimado actualmente debido a la duplicación de las concentraciones de CO₂ en la atmósfera2, hasta proporciones insignificantes o revertirlo por completo.
En otras palabras, estimaron que duplicarlas emisiones de CO₂ provocaría un calentamiento de entre 1,5 °C y 4,5 °C, si el resto de factores se mantuvieran estables. En otra parte del informe, los autores advierten de que existían otros factores que probablemente elevarían el límite superior de ese rango, pero no se les ocurrió ninguno que pudiera reducirlo.
Durante los 47 años siguientes, grupos de físicos, químicos, biólogos, paleoclimatólogos (que estudian el clima del pasado) y otros especialistas colaboraron para crear modelos más avanzados con los que simular la atmósfera en diferentes condiciones. Pero los científicos naturales querían limitar su trabajo a los océanos, los bosques, el suelo, las nubes y la atmósfera. Dejaron el comportamiento de los seres humanos en manos de otros. Por eso, el Grupo Intergubernamental de Expertos sobre el Cambio Climático elaboró una serie de escenarios ya en 2006.
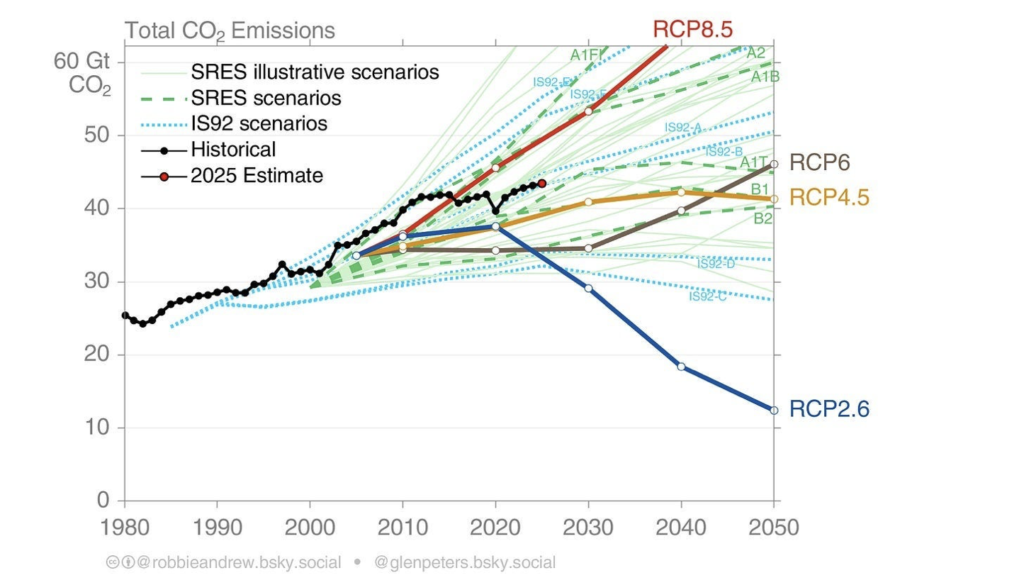
Los escenarios (RCP2.6, RCP4.5, RCP6 y RCP8.5) se eligieron como posibles «trayectorias de concentración representativas» que podrían seguir las emisionesde CO₂. Los puntos negros muestran las emisiones reales hasta 2025. Estas trayectorias abarcaban una variedad de resultados, todos ellos con cierta probabilidad. El IPCC no les asignó probabilidades porque no es posible asignar probabilidades precisas al futuro del comportamiento humano. Se puede observar que las emisiones se sitúan actualmente por debajo de la línea roja RCP8.5 (que en ocasiones se ha denominado el caso de «continuidad con la situación actual», pero que se creó como un escenario de «peor caso posible») y por encima de los otros tres escenarios.
Pero en la década de 2010 surgió una forma peculiar de discurso climático que trataba las trayectorias más bien como previsiones. Preguntas como «¿En qué RCP nos encontramos?» y «¿Exactamente cuánto más cálida estará la atmósfera en 2100?» se convirtieron en temas de debate candente. Los analistas energéticos elaboraron modelos complejos sobre el petróleo, el gas, el carbón y las energías renovables; muchos científicos argumentaron que el RCP8.5 era «pesimista» o «irrelevante», y los activistas climáticos, deseosos de infundir optimismo, querían decirle a la gente lo fácil y barato que sería seguir las trayectorias de bajas emisiones. No se trataba solo de una charla dentro de una comunidad reducida; afectó a la percepción que tenía el público del riesgo climático. Por ejemplo, en 2019 mantuve varias reuniones con directivos de empresas que me dijeron que lo único que sabían sobre el cambio climático era que el RCP8.5 era «incorrecto».
La visión precisa del presente y del futuro era que aún era probable que se dieran una amplia variedad de resultados y que no había forma de ser preciso. Pero a la cultura moderna le cuesta aceptar la idea de que algo pueda ser a la vez preciso e impreciso.
Preocupados por cómo una cultura de la precisión estaba influyendo no solo en la opinión pública, sino también en la investigación científica, los científicos climáticos Phil Duffy, Christopher Schwalm y yo publicamos un breve artículo en las Actas de la Academia Nacional de Ciencias en 2019 titulado «El RCP8.5 refleja las emisiones acumuladasde CO₂ », para señalar que seguíamos estando más cerca del RCP8.5 y para rebatir la idea de que debieran descartarse los escenarios con una probabilidad potencialmente baja en el futuro. Escribimos:
[Es] fundamental que los escenarios no sean predicciones, por lo que no se asocian a probabilidades (3). Más bien, los escenarios se utilizan para presentar a los responsables de la toma de decisiones los resultados de una gama lo más amplia posible de opciones plausibles, con el fin de fundamentar sus decisiones. No tiene sentido calificar un escenario de «engañoso», ya que eso supone que conocemos el verdadero futuro y que estamos prediciendo deliberadamente uno diferente. En cambio, deberíamos centrarnos en la utilidad que pueden tener los escenarios.
Analizamos las incertidumbres de los modelos, así como las encuestas realizadas a científicos, y demostramos que:
La probabilidad implícita de que se produzca un fenómeno similar al del RCP8.5, incluso a finales de siglo, es lo suficientemente elevada como para justificar que se siga utilizando. Aun así, queremos destacar que los escenarios no son previsiones que compitan entre sí, sino herramientas para evaluar el riesgo.
Por desgracia, pensar en términos de riesgo seguía siendo algo contracultural. La gente quiere precisión. En octubre de 2022, el periodista del *New York Times* David Wallace-Wells publicó en el periódico un extenso artículo titulado«Más allá de la catástrofe: una nueva realidad climática se perfila en el horizonte». Este artículo es un ejemplo perfecto de los peligros de fetichizar la precisión en una situación inestable. Esta es la primera línea:
«Nunca se puede ver realmente el futuro, solo imaginarlo y, luego, intentar entender el nuevo mundo cuando llegue».
Así no es como se construyó la civilización. Durante miles de años, aunque no sabían por qué, la gente sí conocía el futuro porque era estable. Curiosamente, tras decirnos que el futuro nunca es previsible, Wallace-Wells pasa inmediatamente a contarnos que ahora puede predecir la temperatura de la atmósfera dentro de 80 años con una precisión de unas pocas decimales:
Hace solo unos años, las previsiones climáticas para este siglo parecían bastante apocalípticas, y la mayoría de los científicos advertían de que, si se seguía «como hasta ahora», el mundo sufriría un calentamiento de cuatro o incluso cinco grados centígrados —un cambio lo suficientemente disruptivo como para provocar no solo predicciones de crisis alimentarias y estrés térmico, conflictos entre Estados y agitación económica, sino también, desde algunos sectores, advertencias sobre el colapso de la civilización e incluso una especie de fin de la humanidad—. (Quizá hayas tenido pesadillas sobre cada uno de estos temas y hayas visto presagios de ellos en tu feed de noticias.)
Ahora que la temperatura mundial ya ha aumentado 1,2 grados, los científicos creen que el calentamiento de este siglo se situará, muy probablemente, entre dos y tres grados. (Un informe de las Naciones Unidas informepublicado esta semana, antes de la conferencia sobre el clima COP27 que se celebrará en Sharm el-Sheij, Egipto, ha confirmado ese margen.)
Wallace-Wells y los científicos a los que cita se habían convertido en una especie de arqueros seguros de sí mismos. El abanico de posibles resultados era muy amplio aún en 2017, cuando Wallace-Wells publicó un artículo titulado«La Tierra inhabitable»en la revista New York, que acabó apareciendo en los feeds de noticias de todo el mundo (y le valió a Wallace-Wells un contrato para escribir un libro), pero en 2022, tanto él como las personas a las que cita estaban convencidos de que podían prever el objetivo pequeño y preciso que nosotros (o, más exactamente, nuestros hijos y nietos) íbamos a alcanzar. O, por mezclar metáforas, estaban seguros de que este barco al que llamamos hogar atracaría en un puerto que, aunque no fuera estupendo —y bastante diferente del pasado, y probablemente peligroso e incluso letal para algunos miembros de la tripulación—, no sería demasiado terrible y, lo más importante, sería previsible.
De hecho, afirma, incluso el margen de incertidumbre es reducido:
Es posible que la cifra sea un poco menor, si se lleva a cabo una acción mucho más coordinada; y también un poco mayor, si la acción es más lenta y el clima no acompaña… Gracias a la asombrosa caída de los precios de las energías renovables, a una movilización política verdaderamente global, a una visión más clara del futuro energético y a un enfoque político serio por parte de los líderes mundiales, hemos reducido el calentamiento previsto casi a la mitad en solo cinco años.
No quiero detenerme en lo desfasada que está esa frase hoy en día. En cambio, quiero destacar el hecho de que, si no nos fijamos demasiado en la precisión, la ciencia del clima ha sido una guía increíblemente precisa durante más de 40 años. El comité de Woods Hole afirmó en 1979 que su estimación del cambio de temperatura que se produciría al duplicarse elCO₂ era de 3 °C ± 1,5 °C y advirtió de que la desviación probablemente se inclinaría hacia los valores más altos. Este mes de septiembre se han publicado nuevos escenarios para sustituir a los antiguos RCP. Las imágenes que aparecen a continuación muestran las trayectorias (fíjate en que ahora se extienden hasta 2150). A la izquierda se muestran las emisiones y a la derecha, la temperatura (en kelvin, que es equivalente a grados centígrados, pero más científico):
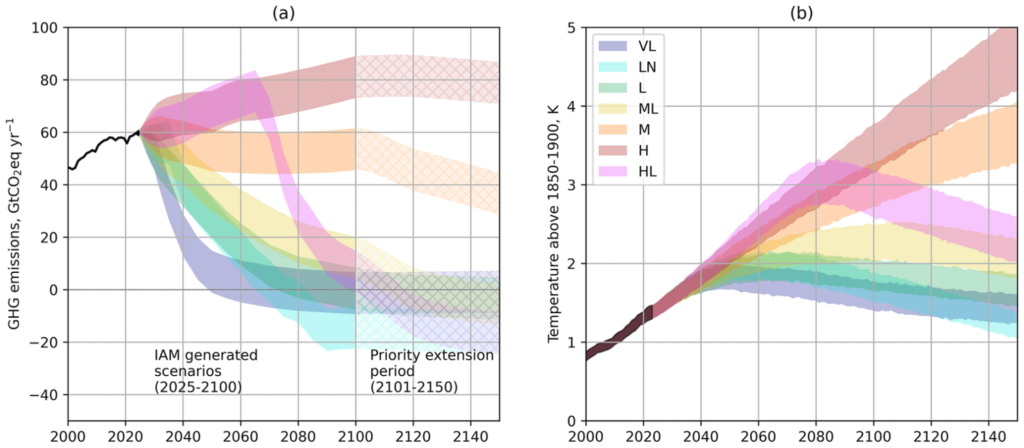
Salvo en los escenarios más agresivos (que, como se puede observar, incluyen muchas emisiones negativas procedentes de tecnologías de captura de carbono que aún no existen realmente), las concentracionesde CO₂ alcanzan unas 600 partes por millón hacia finales de este siglo, casi exactamente el doble del nivel de la era preindustrial. Cuando los modelos más recientes simulan la Tierra en esas condiciones, muestran un clima que sigue rondando los 3 °C, con una incertidumbre de hasta unos 4,5 °C. Así pues, tras 40 años de perfeccionamiento continuo de los modelos climáticos, las estimaciones de 1979 siguen siendo precisas.
Si se utiliza correctamente, este conjunto de conocimientos puede ayudarnos a trazar un camino hacia el futuro más seguro y valioso. Pero para avanzar con seguridad, tendremos que aprender a tomar decisiones con información imprecisa y comprender que nuestros hogares ya no son tan seguros como solían serlo. Tendremos que cambiar muchas culturas, métodos y herramientas, pero, afortunadamente, podemos recurrir a Lloyd’s.
Todos vamos a volver a Lloyd’s
Los riesgos con probabilidades bajas y precisas se trasladaron de Lloyd’s a las aburridas compañías de seguros, pero Lloyd’s siguió siendo el lugar al que acudir si se quería asegurar algo complejo, impreciso o sin precedentes. Las estrellas del rock podían asegurar sus cuerdas vocales. Los deportistas podían asegurar sus extremidades. ¿Te preocupa el secuestro, el terrorismo o que los modelos de IA te roben las contraseñas? Los «Names» de Lloyd’s estarían encantados de evaluar tu riesgo. Y ahora, debido a que el ambiente se ha animado tanto, las personas e instituciones que solían contratar sus pólizas con actores, lagartijas y emús están descubriendo que sus riesgos, antes considerados aburridos, son complejos, imprecisos y sin precedentes. Personas que nunca habrían comparado sus activos con los barcos del siglo XVIII que rodeaban el cabo de Buena Esperanza están encontrando su camino hacia Lloyd’s.
Unos meses después de que Wallace-Wells nos dijera que estábamos «más allá de la catástrofe», mi colega Alison Smart y yo fuimos invitados a dar una charla en una conferencia para directores generales de empresas inmobiliarias. Durante el desayuno previo a nuestra sesión, me senté junto a una pareja de Carolina del Norte que parecía rondar los setenta años. Rebosaban cortesía y tranquilidad mientras comían fruta cultivada en lugares lejanos y tomaban café preparado con costosas máquinas que hacían pasar agua calibrada con precisión a través de granos cultivados en climas específicos y tostados según normas precisas. El hombre explicó que era el director ejecutivo de una empresa propietaria y gestora de residencias de ancianos en todo el sureste de Estados Unidos. Lo describió como un negocio predecible y seguro. Su esposa me preguntó qué me había llevado a la conferencia, y yo le expliqué en qué consistía mi trabajo. En ese momento, el hombre ladeó ligeramente la cabeza, me miró con la expresión intensa e inquieta de alguien que está desesperado por escuchar la solución a un misterio que le ha estado atormentando, y preguntó: «¿Es por eso por lo que ahora tengo que ir cada año a Lloyd’s de Londres para contratar un seguro?». «Sí», respondí.
Le expliqué: «Antes, tu departamento financiero podía contratar una póliza de seguro a través de un corredor. Ahora tú —el director general— tienes que acudir cada año a Lloyd’s para convencerles de que merece la pena asegurar tus residencias de ancianos. Y, básicamente, tienes que aceptar el precio que te ofrecen porque, de lo contrario, tus préstamos entrarán en mora». A su mujer le pareció fascinante. Él, por su parte, parecía como si la fruta y el café le estuvieran provocando una tormenta en el estómago.
Pero, ¿por qué el director general no podía seguir contratando un seguro normal con las mismas compañías de siempre? ¿No podía su empresa simplemente ofrecer pagar una prima más alta? La cuestión es que la atmósfera no solo ha cambiado, sino que se ha calentado. Y una atmósfera (y un océano) más cálidos tienen más energía, pueden provocar más fenómenos y son aún más difíciles de modelar o predecir. Las compañías que ofrecen modelos de catástrofes calibrados con precisión estiman ahora que, en muchos lugares, las tormentas, inundaciones, incendios, sequías, etc., que antes tenían una probabilidad del 1 %, ahora tienen una probabilidad de alrededor del 3 % o incluso del 5 %. Si ese fuera el único cambio, tal vez podría contratar un seguro por el triple o el quíntuple de sus tarifas anteriores. Pero el nuevo 1 % de tormentas, inundaciones, incendios, sequías, etc., supone un problema completamente nuevo. Ese riesgo no se puede estimar con precisión debido a la complejidad de la atmósfera. (Algunas empresas te dirán que pueden hacerlo; no confíes en ellas.) Sabemos que lloverá mucho más intensamente en algún lugar, pero no sabemos exactamente dónde. Sabemos que ahora son posibles tormentas mucho más intensas, pero solo disponemos de datos históricos de tormentas como datos de entrada para nuestros modelos. Tenemos una visión precisa del futuro, pero no es predecible con exactitud.
Empecé a expresar públicamente mi preocupación por el futuro de los seguros en un clima cambiante hace casi 10 años. Ahora, preocuparse por los seguros es cada vez más habitual. Pero la inestabilidad no es, en realidad, un problema de los seguros. Me alegra que el director general aún pueda contratar un seguro para los edificios que sirven de hogar a miles de jubilados, pero espero que, cuando acuda a Lloyd’s, pida consejo a los «Names» sobre cómo reducir sus primas. Al igual que sus predecesores, hace más de 300 años, podían aconsejar a un armador que eligiera una ruta diferente, contratara a un capitán mejor o reforzara su barco, nosotros solo podremos vivir bien en un clima cambiante si reducimos los riesgos. Puede que a los emprendedores se les ocurran nuevas formas de seguro, pero compartir los riesgos financieros de las viviendas no las hace, en realidad, más seguras. Necesitamos nuevos cafés donde la gente se reúna para averiguar no solo cómo transferir el riesgo financiero, sino también cómo reducir el riesgo físico.
Este ensayo se publicará en el momento del equinoccio: a las 20:05 h (hora del Este) del martes 22 de septiembre de 2026. (Lamentablemente, la hora es un poco imprecisa, ya que la herramienta de correo que utilizamos solo nos permite elegir franjas de 15 minutos). Ese mismo día, a primera hora, habré intervenido en una conferencia de constructores, aseguradoras, entidades financieras, propietarios e ingenieros convocada por la división de servicios a clientes privados de la mayor correduría de seguros del mundo, Marsh Agency. Marsh quiere que su comunidad comprenda que externalizar la gestión del riesgo al sector asegurador ya no es viable. La empresa reconoce que la alfabetización climática debe formar parte del diseño, la construcción, la concesión de préstamos, la gestión, el mantenimiento y la reparación de viviendas. Si todos los especialistas que solían centrar su visión en un objetivo estrecho y preciso miraran a su alrededor y hacia el futuro utilizando la ciencia del clima, las viviendas podrían ser lo suficientemente seguras como para asegurarlas.
El mayor riesgo no es solo un seguro caro o unas cuantas viviendas inseguras. Es que la civilización y todas sus instituciones no están preparadas ni para la inestabilidad ni para la vida con un aumento de 3 °C (o más). Y eso me lleva de vuelta al principio de este ensayo: ¿qué valoramos y cómo tomamos decisiones que reflejen esos valores con información precisa e imprecisa? Afortunadamente, contamos con la IA. Esta nueva tecnología arroja una luz extraordinaria sobre estas cuestiones.
Valores objetivo
Me imagino a Sam Altman, Dario Amodei y Elon Musk entrando en Lloyd’s en el siglo XVIII.
Los hombres de allí tenían antecedentes poco convencionales, habían vivido guerras, se habían planteado todo tipo de proyectos descabellados, se habían codeado con estafadores de lo más turbio, genios, pícaros y chiflados, y habían desarrollado un sentido de qué riesgos merecía la pena asumir. Literalmente, inventaron formas de compartir riesgos que hicieron que sus propias comunidades fueran más emprendedoras y menos propensas a la catástrofe. Sin duda, sentirían curiosidad por conocer las iniciativas de Sam, Dario y Elon. He aquí un posible diálogo de preguntas y respuestas:
Lloyd’s Names: «¿En qué consiste ese proyecto al que llamáis IA?»
AI Bros: «Es muy difícil de explicar. La verdad es que no sabemos exactamente cómo funciona».
Nombres: «Mmm… ¿Quiénes serán los clientes finales?»
Bros: «No estamos seguros. Quizá sean empresas. Quizá sean particulares. Simplemente damos por hecho que son todos».
Names: «Eso suena un poco vago… ¿A cuánto ascienden las posibles recompensas?»
Bros: «En algún punto entre cero y, quizá, la mitad del PIB mundial. La verdad es que no lo sabemos».
Nombres: «Eh… Vale. ¿Esta IA también está disponible en las Indias Orientales?»
Bros: «Sí, y debemos derrotar a China en una guerra por el dominio».
Names: «¿Guerra? Eso no suena nada bien».
Los hermanos: «No, no lo entiendes, necesitamos más dinero para luchar contra China y garantizar la seguridad del mundo».
Nombres: «Mmm… parecéis de esos a los que les gusta hablar de la guerra, pero que en realidad nunca han estado en una. ¿Sabéis siquiera dónde está el estrecho de Malaca?… En fin, ¿cuáles son los riesgos?»
Bros: «Lo mejor es que pidas un café grande y te pongas cómodo, porque esto va a llevar un rato».
Como persona que ha dedicado la mayor parte de su vida adulta a reflexionar sobre la historia económica, el riesgo, las finanzas y las numerosas maravillas de la civilización, el auge de la inteligencia artificial me parece una iniciativa fascinante. Y, tras haber dedicado la última década a trabajar en el cambio climático, lo encuentro muy revelador.
Durante las últimas dos décadas, los científicos han ofrecido una visión precisa del futuro, pero los responsables políticos y los inversores han respondido: «Necesitamos estimaciones más precisas. Queremos saber exactamente cuánto dinero ahorraríamos. Preferimos que el PIB se exprese con dos decimales».
Por el contrario, las promesas vagas de la IA y su amplia variedad de resultados resultan atractivas.
Es evidente que el riesgo de sufrir problemas y pérdidas económicas en el futuro podría reducirse subvencionando las energías limpias, imponiendo impuestos sobre las emisiones de carbono y construyendo infraestructuras alternativas, pero los responsables políticos y los inversores han negado con la cabeza y han dicho: «Estamos hablando de billones de dólares. Los mercados de capitales no pueden simplemente aportar billones de dólares para nuevas tecnologías». Sin embargo, este año aparecerán unos 2,5 billones de dólares para financiar centros de datos de inteligencia artificial, centrales eléctricas de gas y cualquier otra cosa en la que vayan a gastar el dinero.
Y ante mapas como el que se muestra a continuación, que refleja la probabilidad estimada de que se produzca una sequía extrema con un calentamiento de 3 °C, los economistas, los inversores y los líderes empresariales han afirmado, tanto de forma colectiva como individual, y tanto en público como en privado: «Hablar del cambio climático es deprimente. Nos gusta el optimismo y las perspectivas positivas».
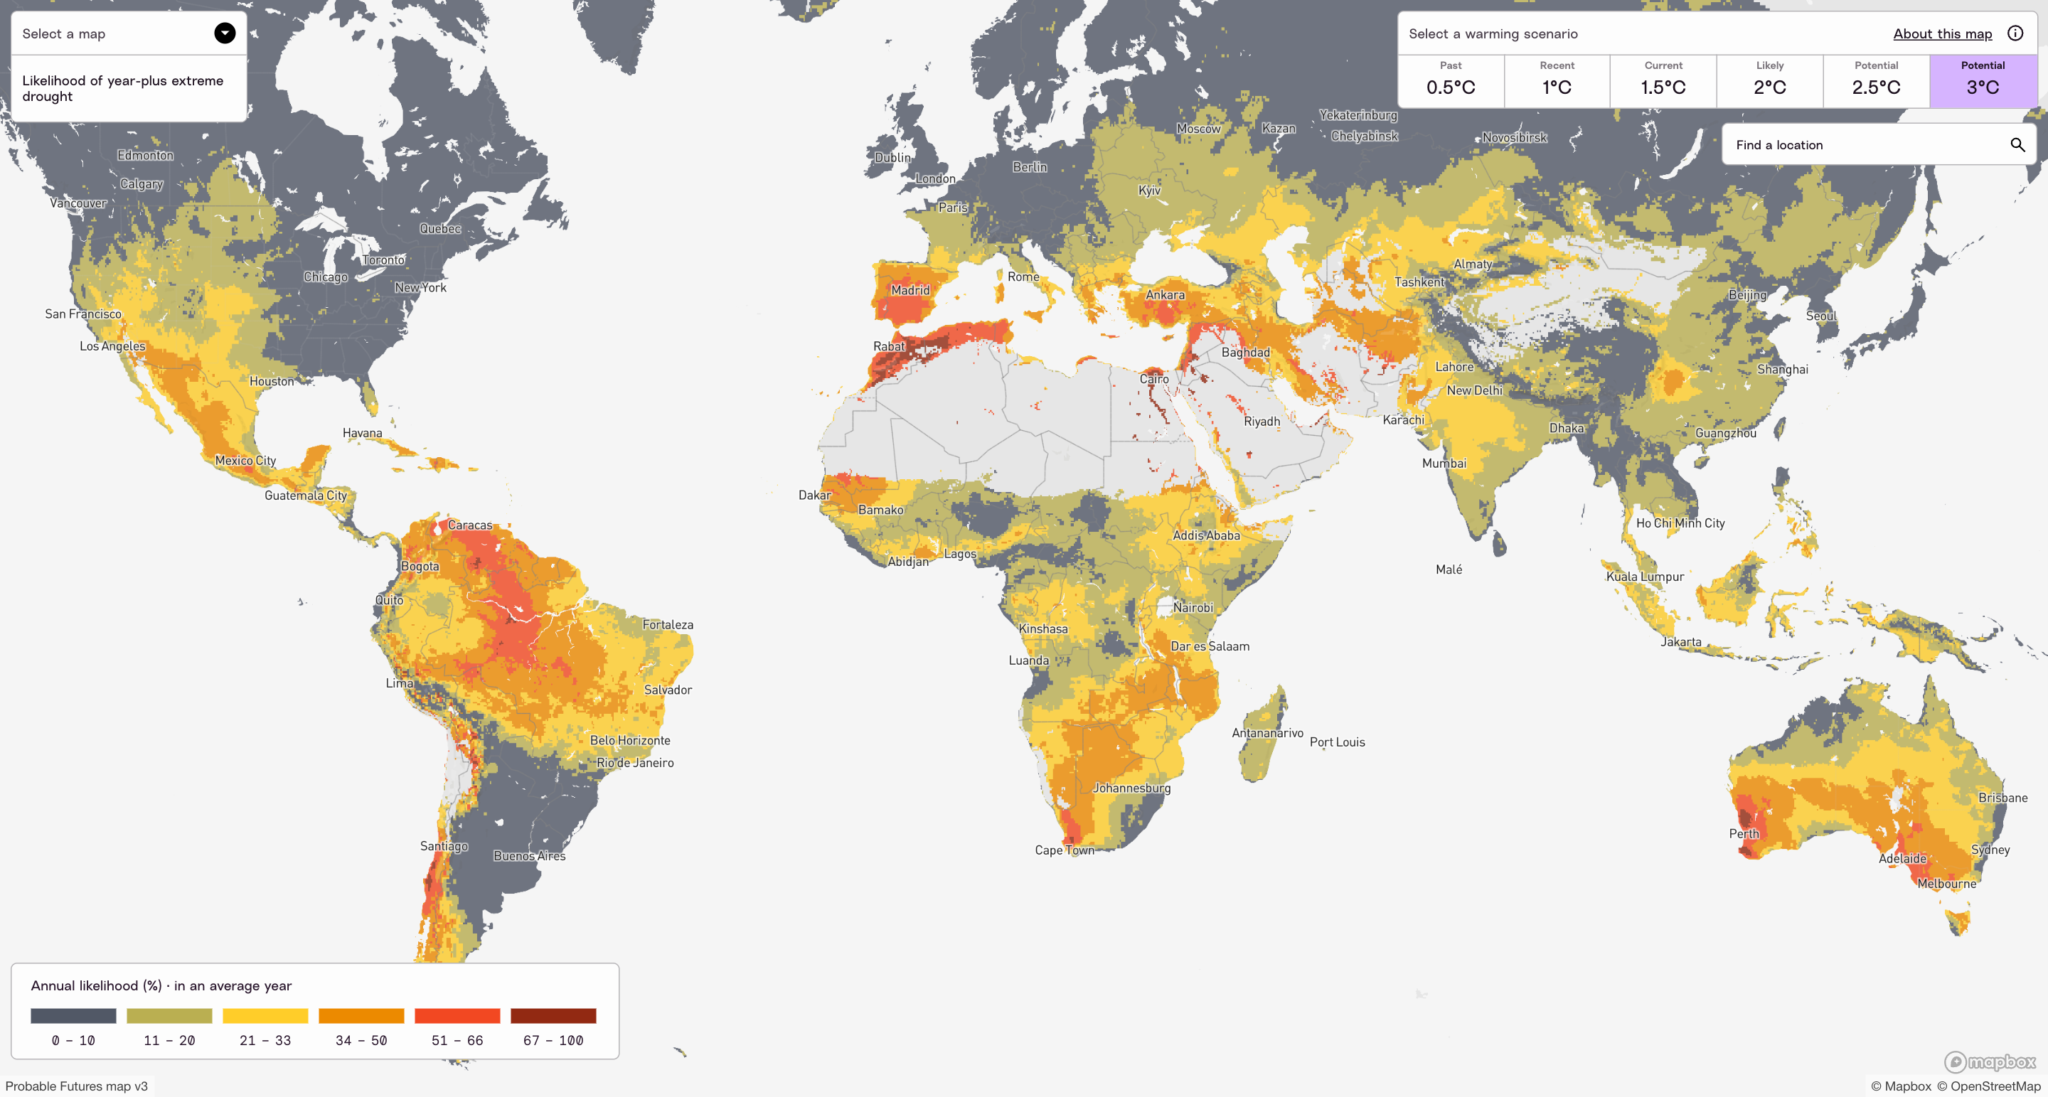
Probable Futures mapas de la probabilidad estimada de que se produzca una sequía extrema de más de un año con un calentamiento de 3 °C.
Sin embargo, los «chicos de la IA» han descubierto que la perspectiva de lo que ellos denominan, literalmente, «apocalipsis» tiende a hacer subir las valoraciones y a animar a la gente a gastar.
Sin embargo, los inversores y los líderes empresariales coinciden en un aspecto tanto en lo que respecta al cambio climático como a la inteligencia artificial. Al final de las conversaciones, sobre todo en aquellas en las que consideran que el cambio climático es un problema insuperable y que la inteligencia artificial es algo inevitable, muchos de ellos comentan: «Aunque me da pena por los niños».
Valores morales
El equinoccio marca el final del verano. Y en Londres ha sido un verano de lo más especial. En lugar de verde, los parques estaban marrones. En lugar de templado, el tiempo era brutal. Las temperaturas en el interior de las viviendas londinenses solían ser peligrosas. Según informa The Guardian, este verano murieron en Europa decenas de miles de personas más de las que habrían fallecido si las temperaturas hubieran sido similares a las de un pasado estable. El futuro que se había pronosticado de forma imprecisa ya está aquí, y se avecinan veranos aún más calurosos. Europa es un lugar cada vez más peligroso.
Pero los mayores peligros se encuentran en los lugares en los que los armadores, comerciantes y monarcas europeos amasaron sus fortunas: África, Sudamérica y Asia. Para los habitantes de esos lugares, los barcos coloniales trajeron sobre todo sufrimiento. Las personas que viven allí se enfrentan ahora a nuevas amenazas, potencialmente aún más graves, procedentes del mundo rico, pero estas se transmiten a través de la atmósfera en lugar de por las rutas marítimas.
A continuación se muestra un mapa con el número de días en los que será peligroso para las personas estar al aire libre a 3 °C, según diversos modelos climáticos. Los colores del mapa indican la media prevista. El rojo más oscuro corresponde a más de un mes. He resaltado la celda que abarca parte de Calcuta para que podáis apreciar el rango. Estos datos son imprecisos, pero son fiables, y deberían hacernos replantearnos nuestros valores.
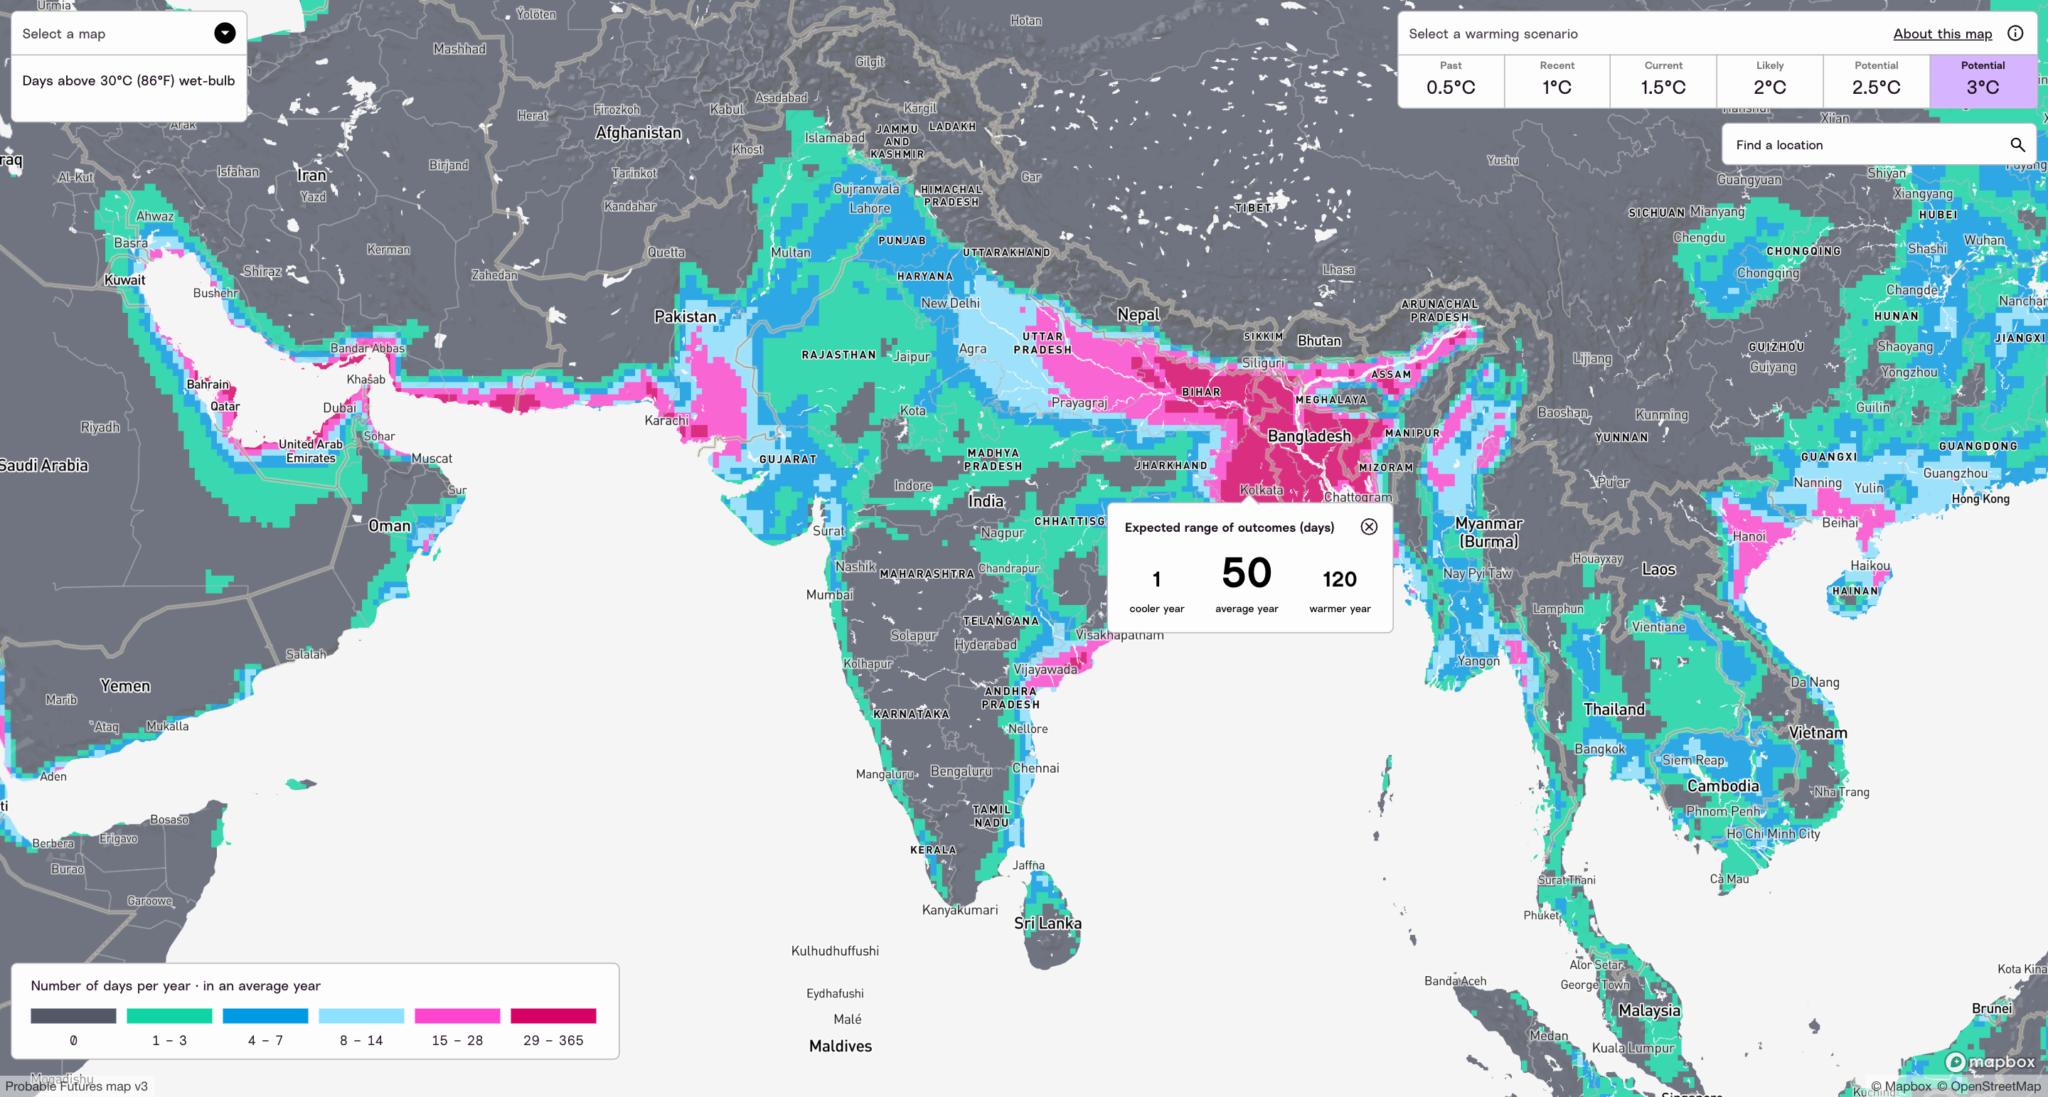
Probable Futures Mapa del rango previsto del número de días con una temperatura de bulbo húmedo superior a 30 °C (86 °F) con un calentamiento de 3 °C.
Hay muchas cosas que podemos hacer. Mantener el aumento por debajo de los 2,0 °C puede ser una meta, pero no una certeza. Los 3 °C son un escenario, no un destino ineludible. Y un aumento superior a los 3 °C sigue siendo un riesgo. Podemos crear nuevas cafeterías, podemos hacer que nuestras casas —las casas de todos— sean más resilientes y podemos ayudar a la gente a alejarse de forma segura de los peligros. Pero para hacer todo eso, tendremos que elegir una trayectoria muy diferente a la que seguimos ahora. ¿Cuál es tu objetivo?
Adelante,
P. D.: Si te interesan los temas del riesgo y el cambio climático, « Probable Futures » y la Harvard Business School acaban de publicar una serie de vídeos cortos. En este intervienen Pete Walther, de Marsh Agency Private Client Services, e Ishita Sen, de la Harvard Business School. Merece la pena dedicarle cinco minutos.